Handling fee europea: 2 euro e codici PID dal 1° novembre
Giovedì 5 novembre – ore 11:00-12:30
Webinar Handling fee europea: come cambia l’e-commerce dal 1° novembre–> Scopri di più
Dal 1° novembre 2026 entra in vigore la Union Handling Fee (UHF), una tassa fissa di 2 euro per articolo non rimborsabile, che si applica a tutti i beni acquistati online provenienti da Paesi extra-UE. Scatta anche l’obbligo di indicare i codici identificativi di prodotto (PID), volti a migliorare la tracciabilità e la sicurezza dei prodotti destinati al mercato dell’Unione.
In arrivo la nuova handling fee di 2 euro
Due euro in più per articolo, indipendentemente dal valore dichiarato all’atto di importazione. A partire dal 1° novembre 2026, entra in vigore la nuova commissione di gestione unionale (Union Handling fee, UHF), una tassa che renderà più oneroso fare acquisti online.
Il regolamento UE 2026/2152, pubblicato il 22 ottobre 2026 in Gazzetta Ufficiale UE, aggiorna il contenuto dell’art. 20, par. 2 del nuovo Codice doganale (reg. Ue 2026/2108), specificando il valore della nuova tassa di gestione.
La UHF sarà di 2 euro per ogni articolo diverso, secondo la classificazione NC ed è volta a coprire il servizio prestato dalle Autorità doganali unionali per il trattamento di una richiesta di vincolo al regime di immissione in libera pratica, nell’ambito di vendite a distanza, a un acquirente nel territorio doganale dell’Unione.
L’avviso pubblicato dall’Agenzia delle dogane il 23 ottobre 2026 ricorda che la UHF rientra tra le risorse proprie dell’Unione e, a differenza del dazio fisso di 3 euro, si applica sia alle spedizioni di valore non superiore a 150 euro, sia a quelle di valore superiore. La nuova tariffa, inoltre, non è rimborsabile (art. 20, par. 6, nuovo Cdu) e sarà applicata a tempo indeterminato.
I dati emersi al IV Forum del commercio internazionale
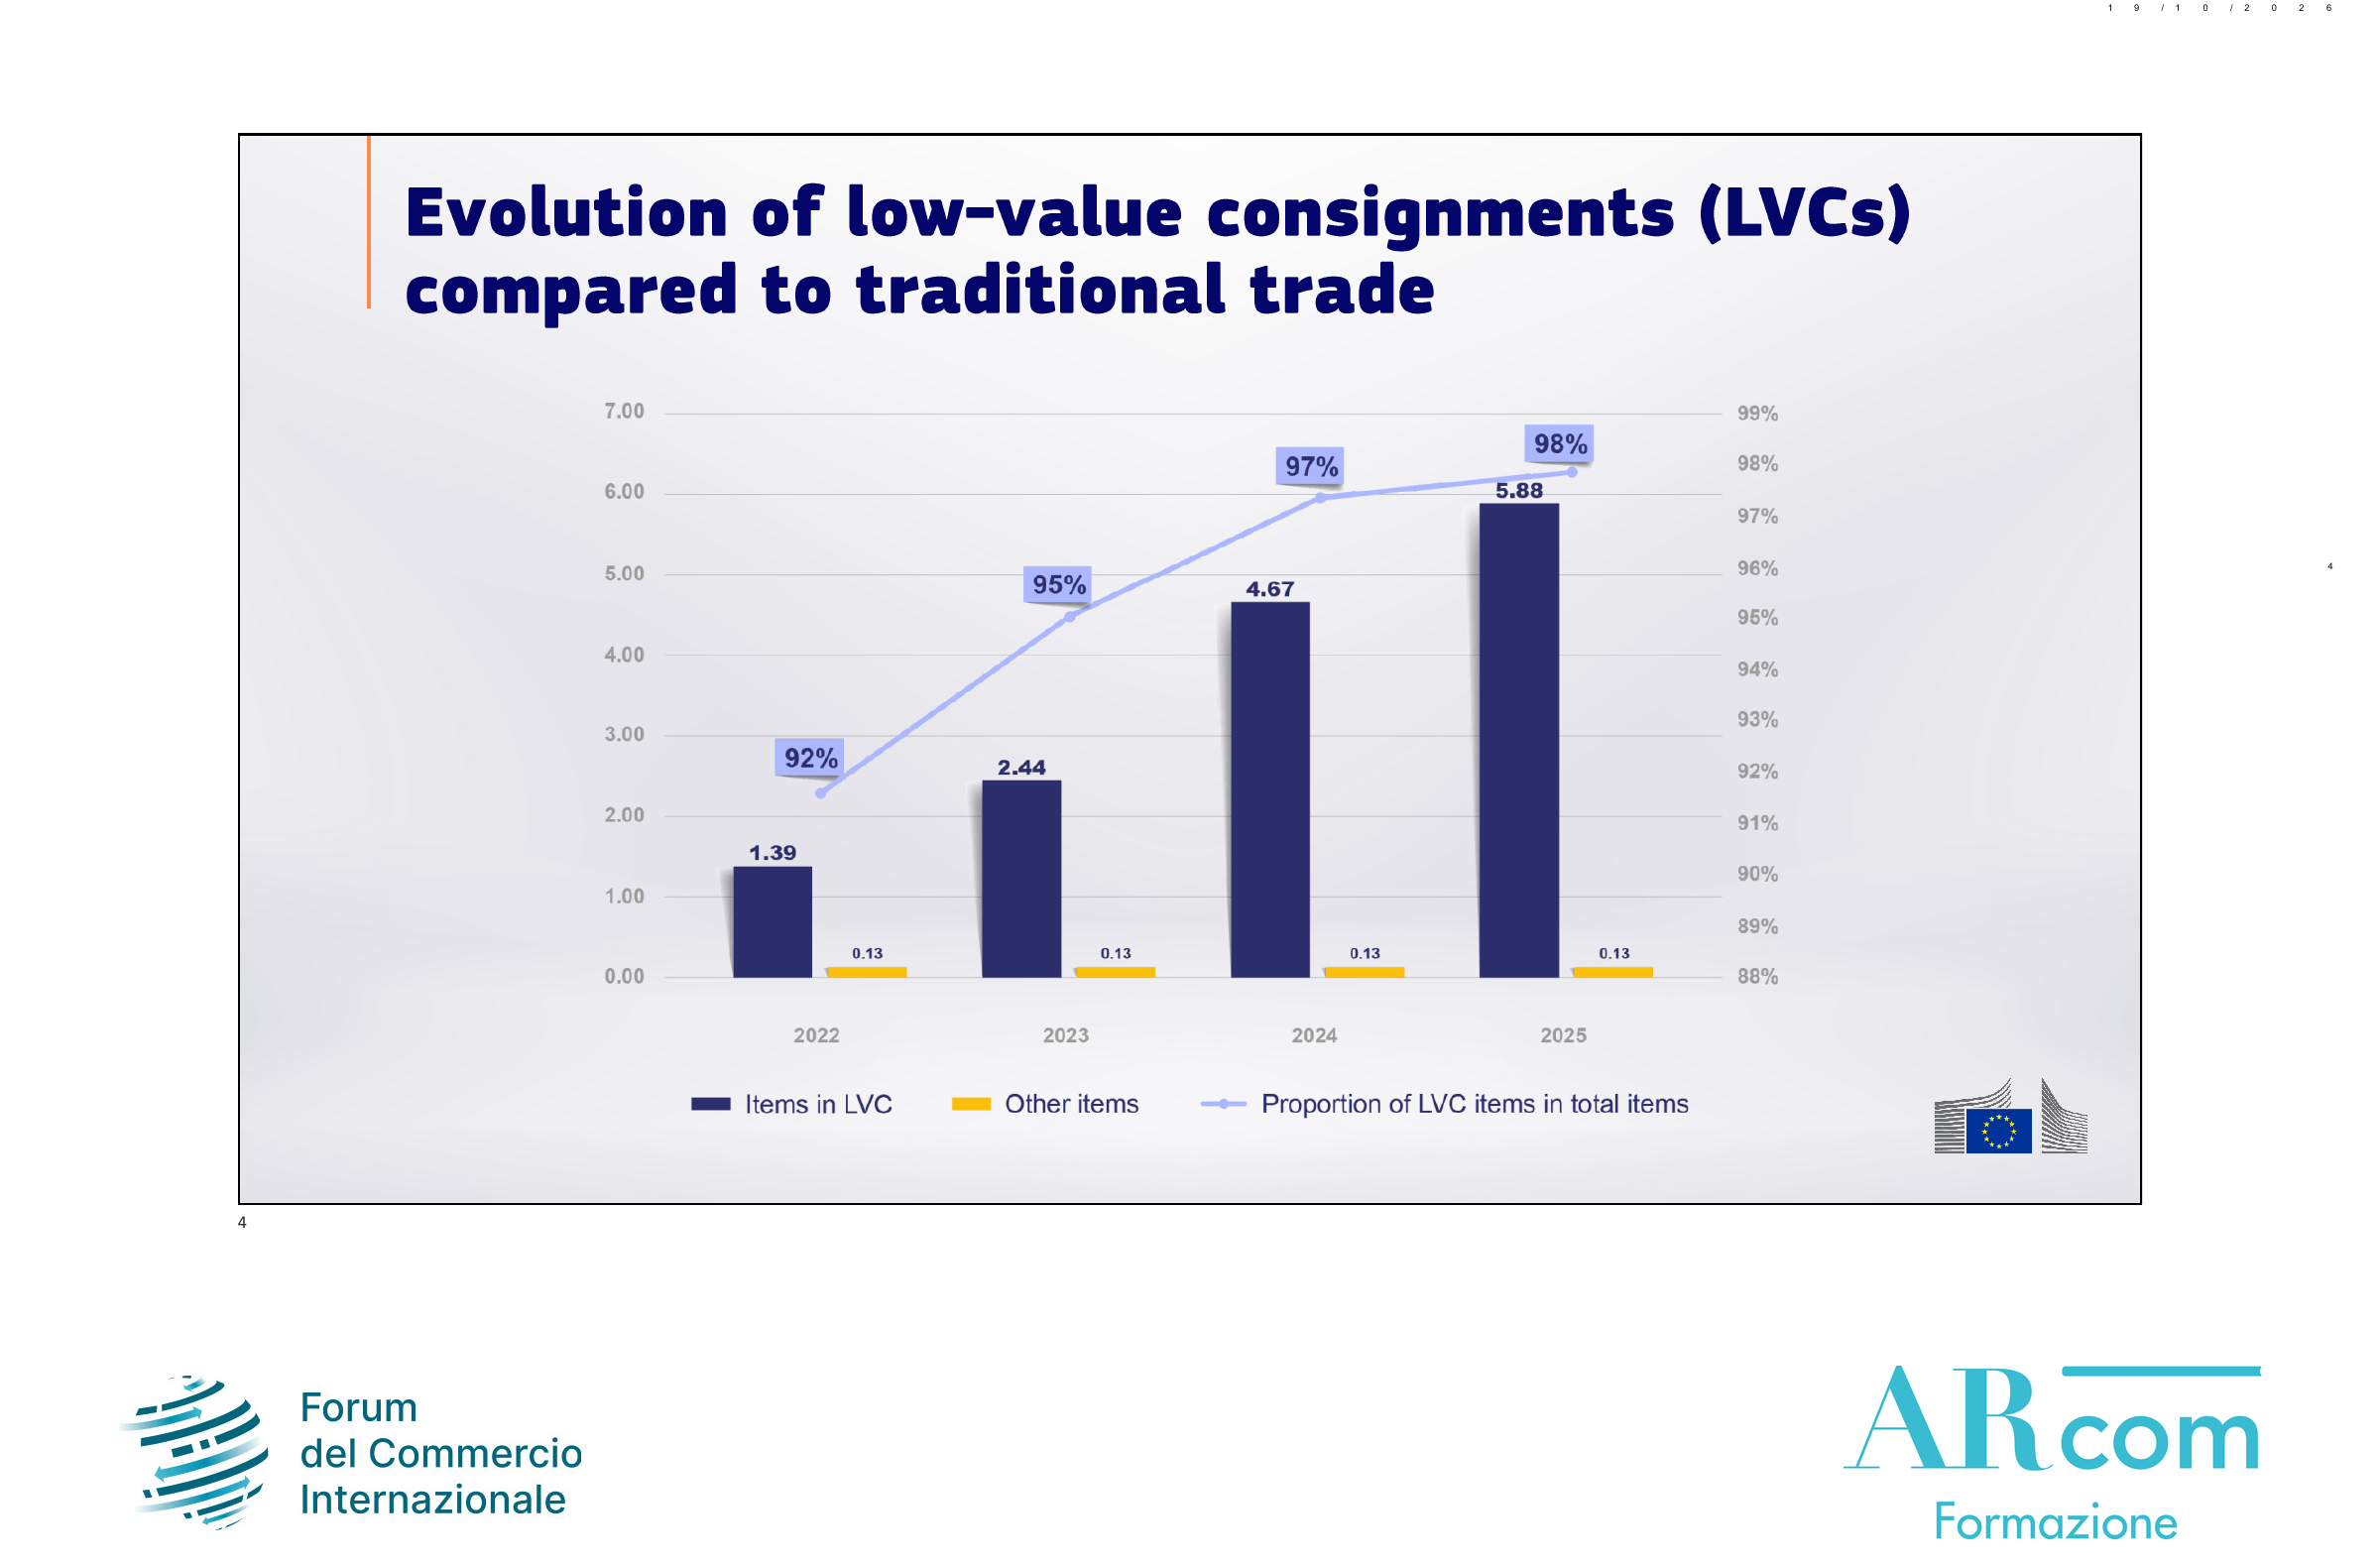
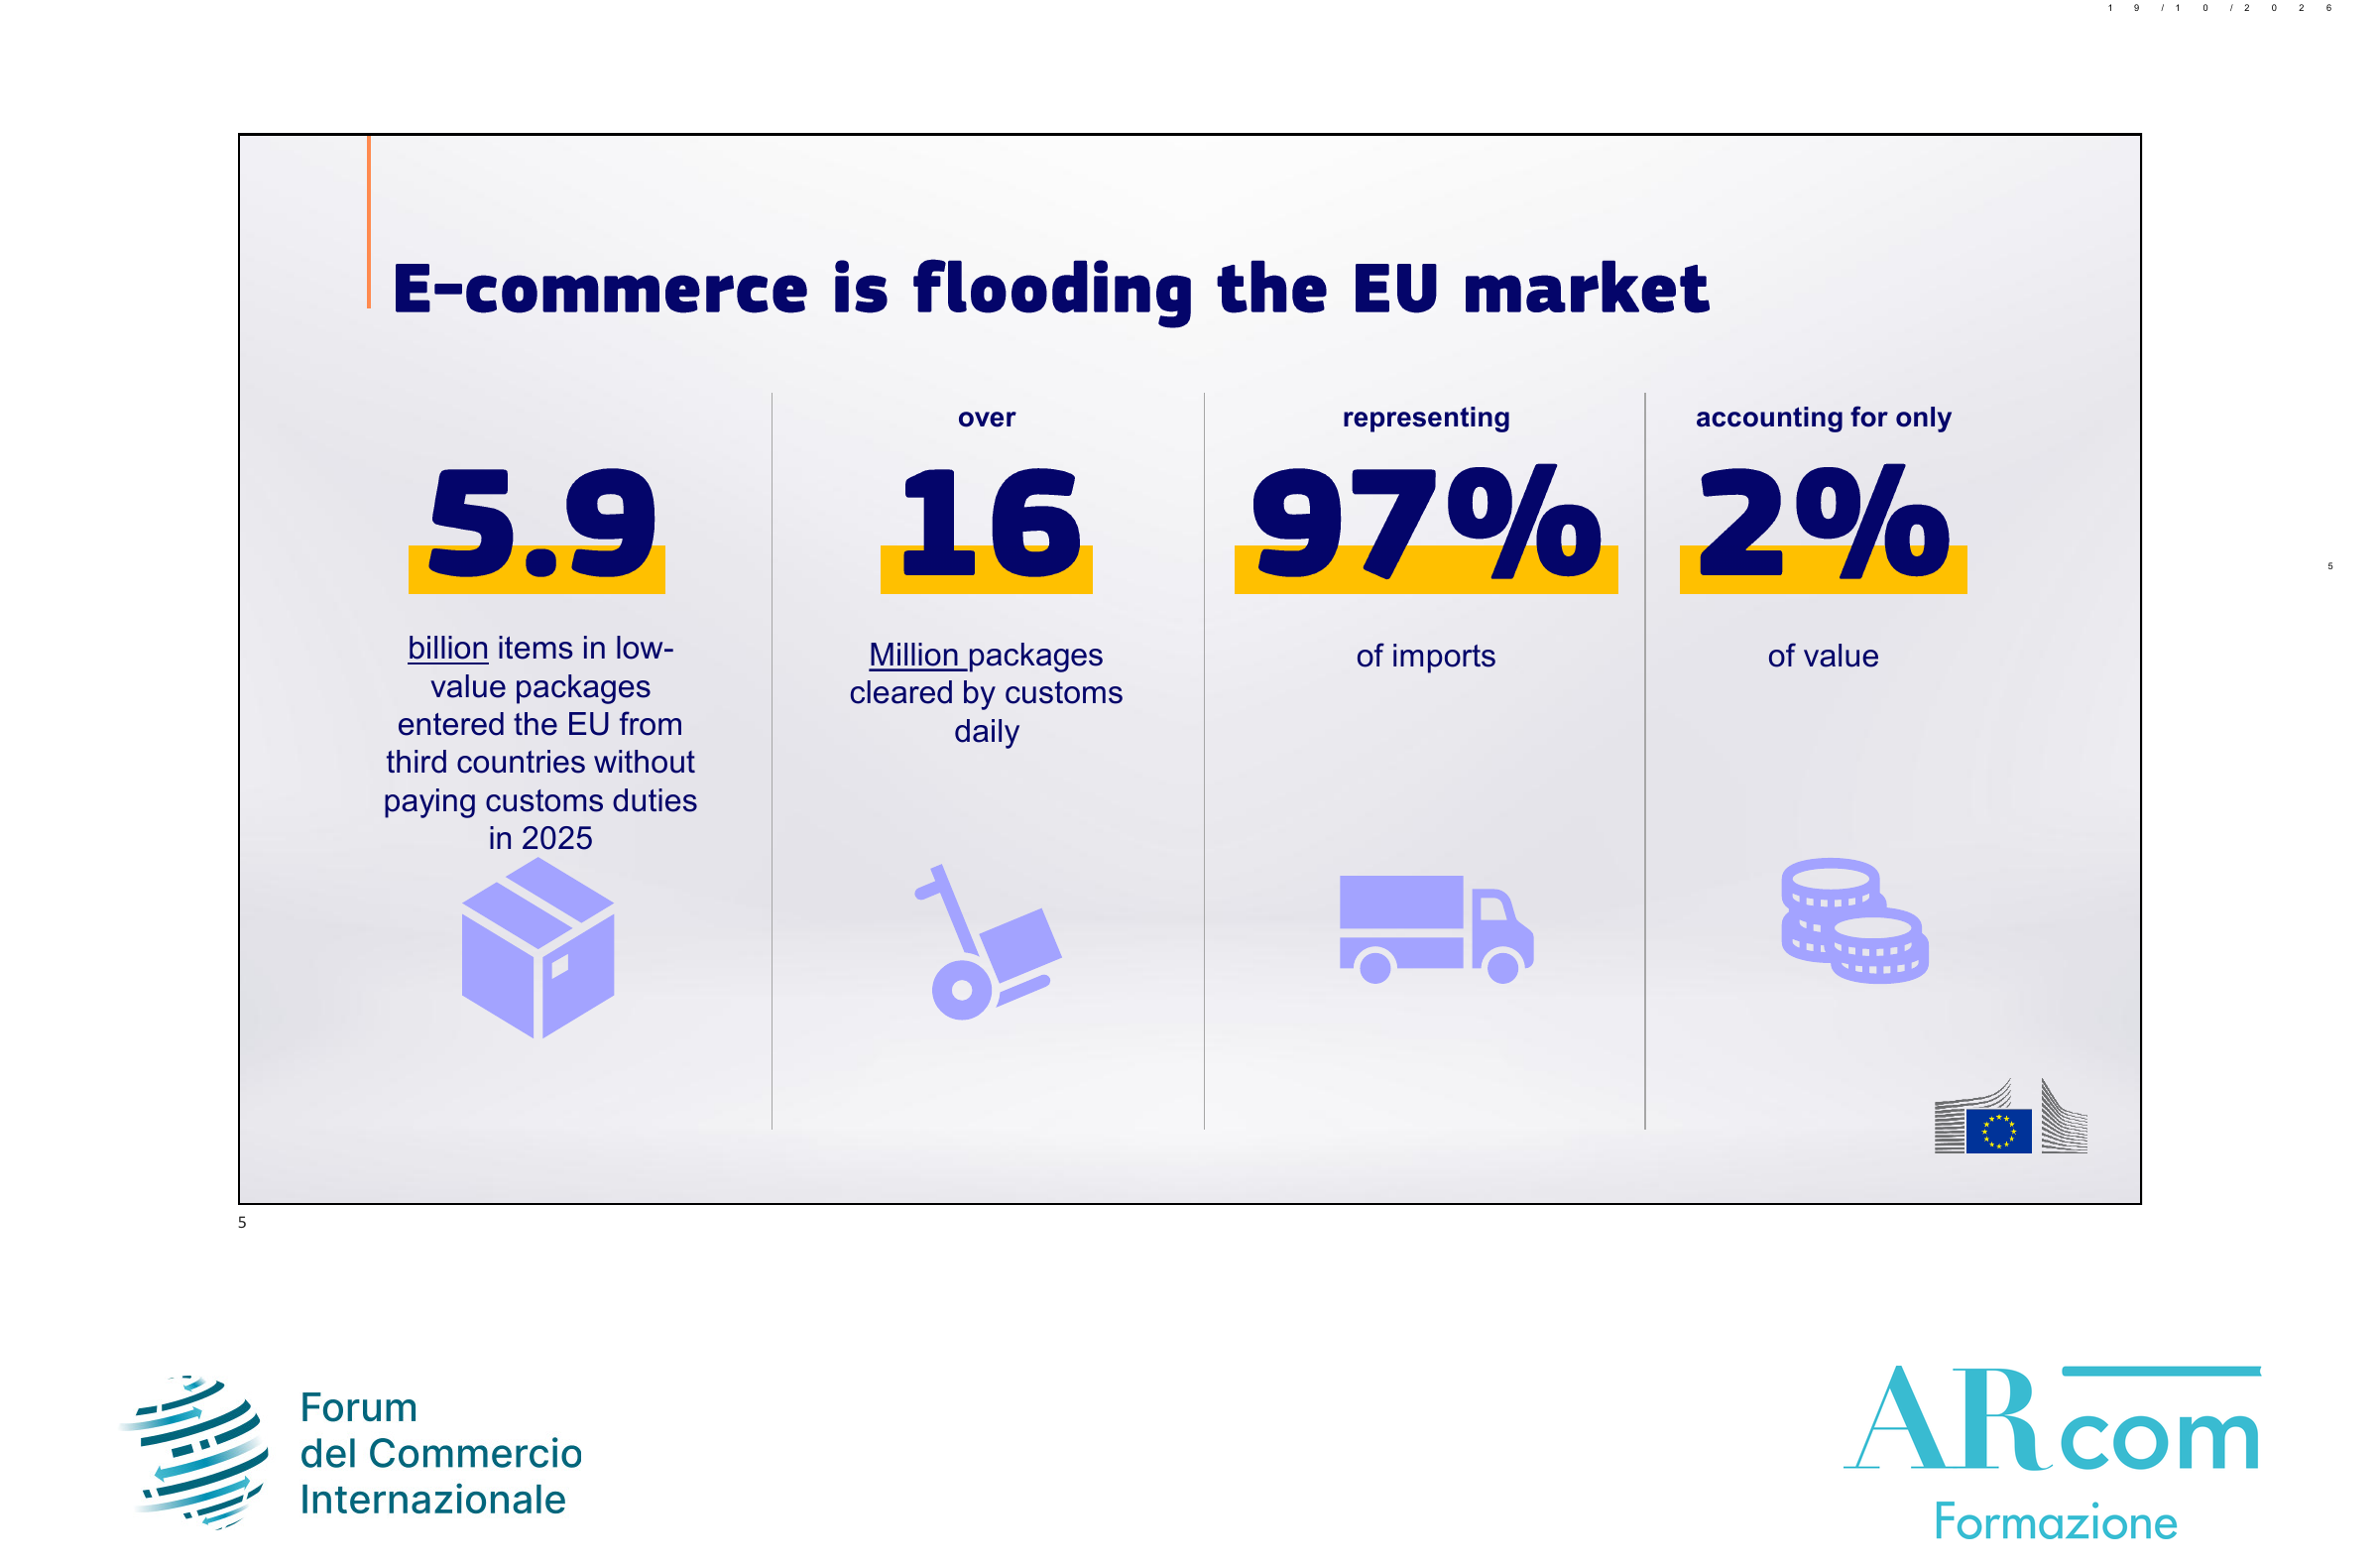
Nel 2025 è stato registrato un flusso di merci di prodotti acquistati online pressoché impossibile da gestire per le autorità doganali dell’Unione: sono stati sdoganati 5,9 miliardi di piccoli pacchi, per un valore di oltre 16 milioni unità al giorno. I pacchi low cost hanno raggiunto il 97% delle importazioni, pur rappresentano soltanto il 2% del valore delle merci importate.
Questi sono alcuni dei dati presentati da Matthias Petschke, direttore delle dogane della DG Taxud della Commissione europea, alla IV edizione del Forum del commercio internazionale, organizzato da ARcom formazione, che si è tenuto venerdì 23 ottobre a Milano.
Rivedi l’intervento di Matthias Petschke su YouTube
e consulta le slide della presentazione
Le slide originali della Commissione europea sono rese disponibili da ARcom Formazione per finalità informative e di consultazione dei contenuti presentati al Forum del Commercio Internazionale. Si invita a non fotografare, acquisire screenshot, copiare, riprodurre, modificare o diffondere le slide visualizzate in questa pagina. Restano salvi i diritti di riutilizzo dei materiali originali previsti dalla licenza CC BY 4.0, della Commissione europea, nel rispetto delle relative condizioni e degli eventuali diritti di terzi.
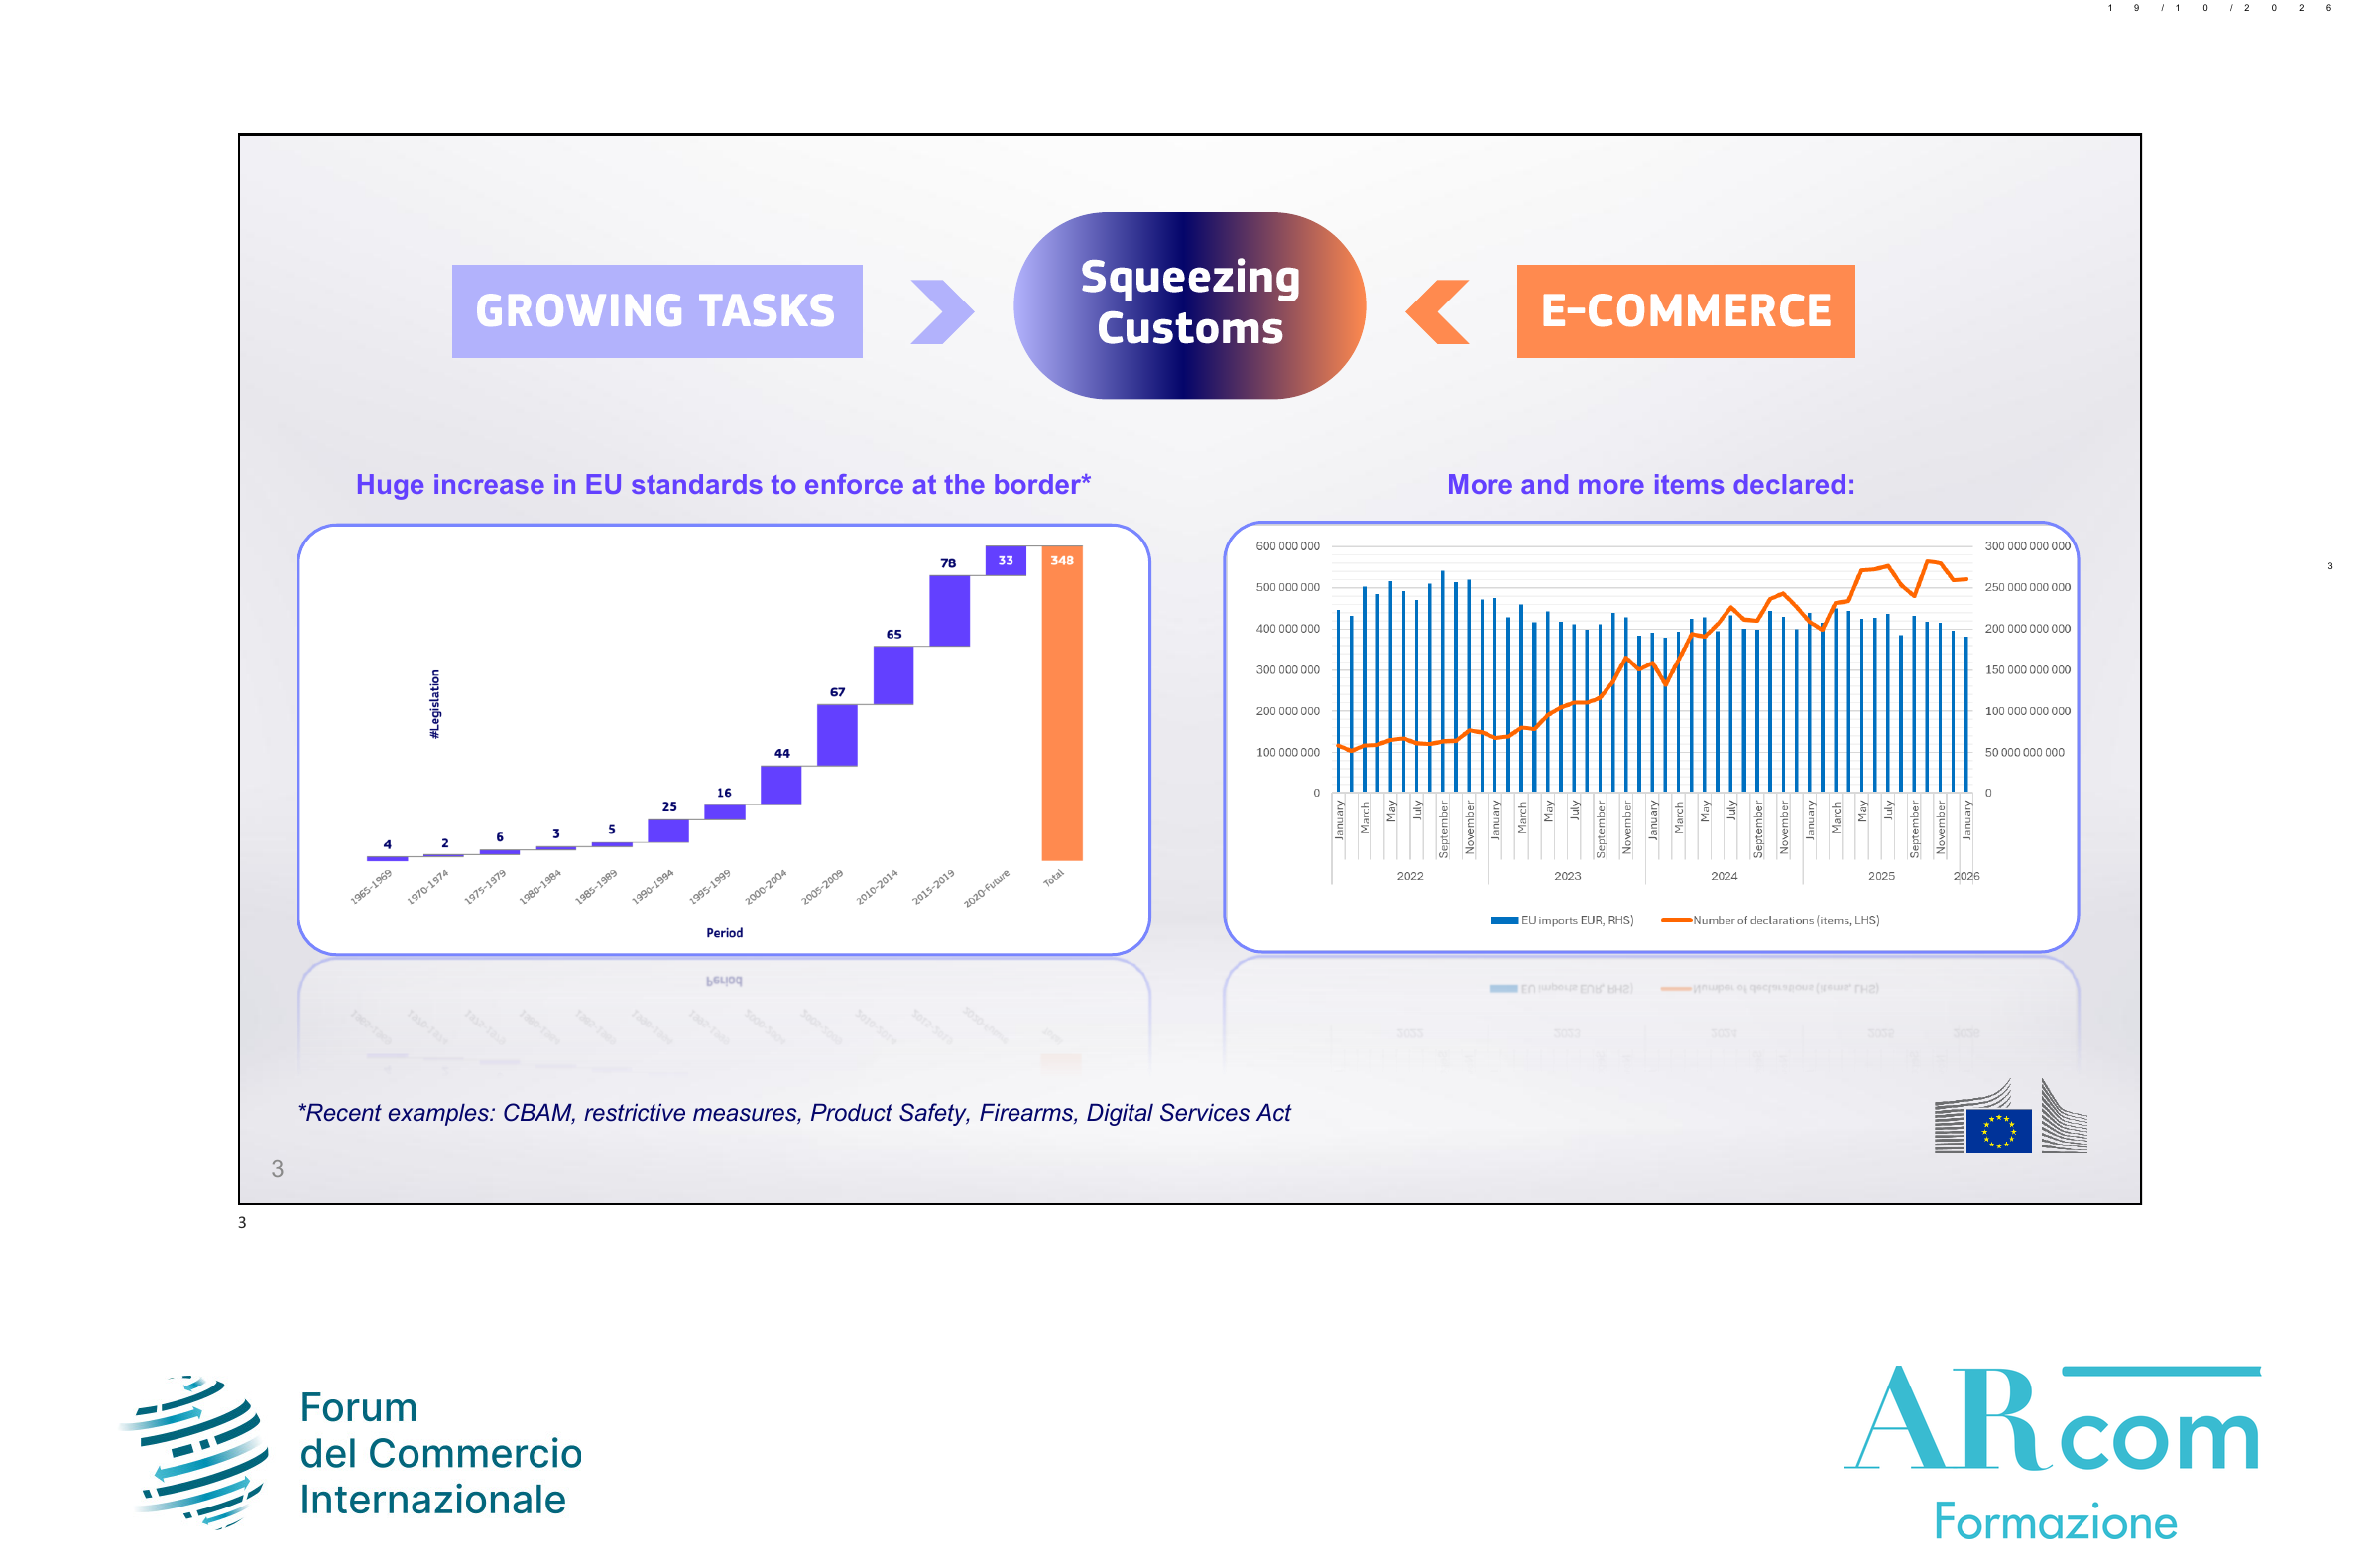
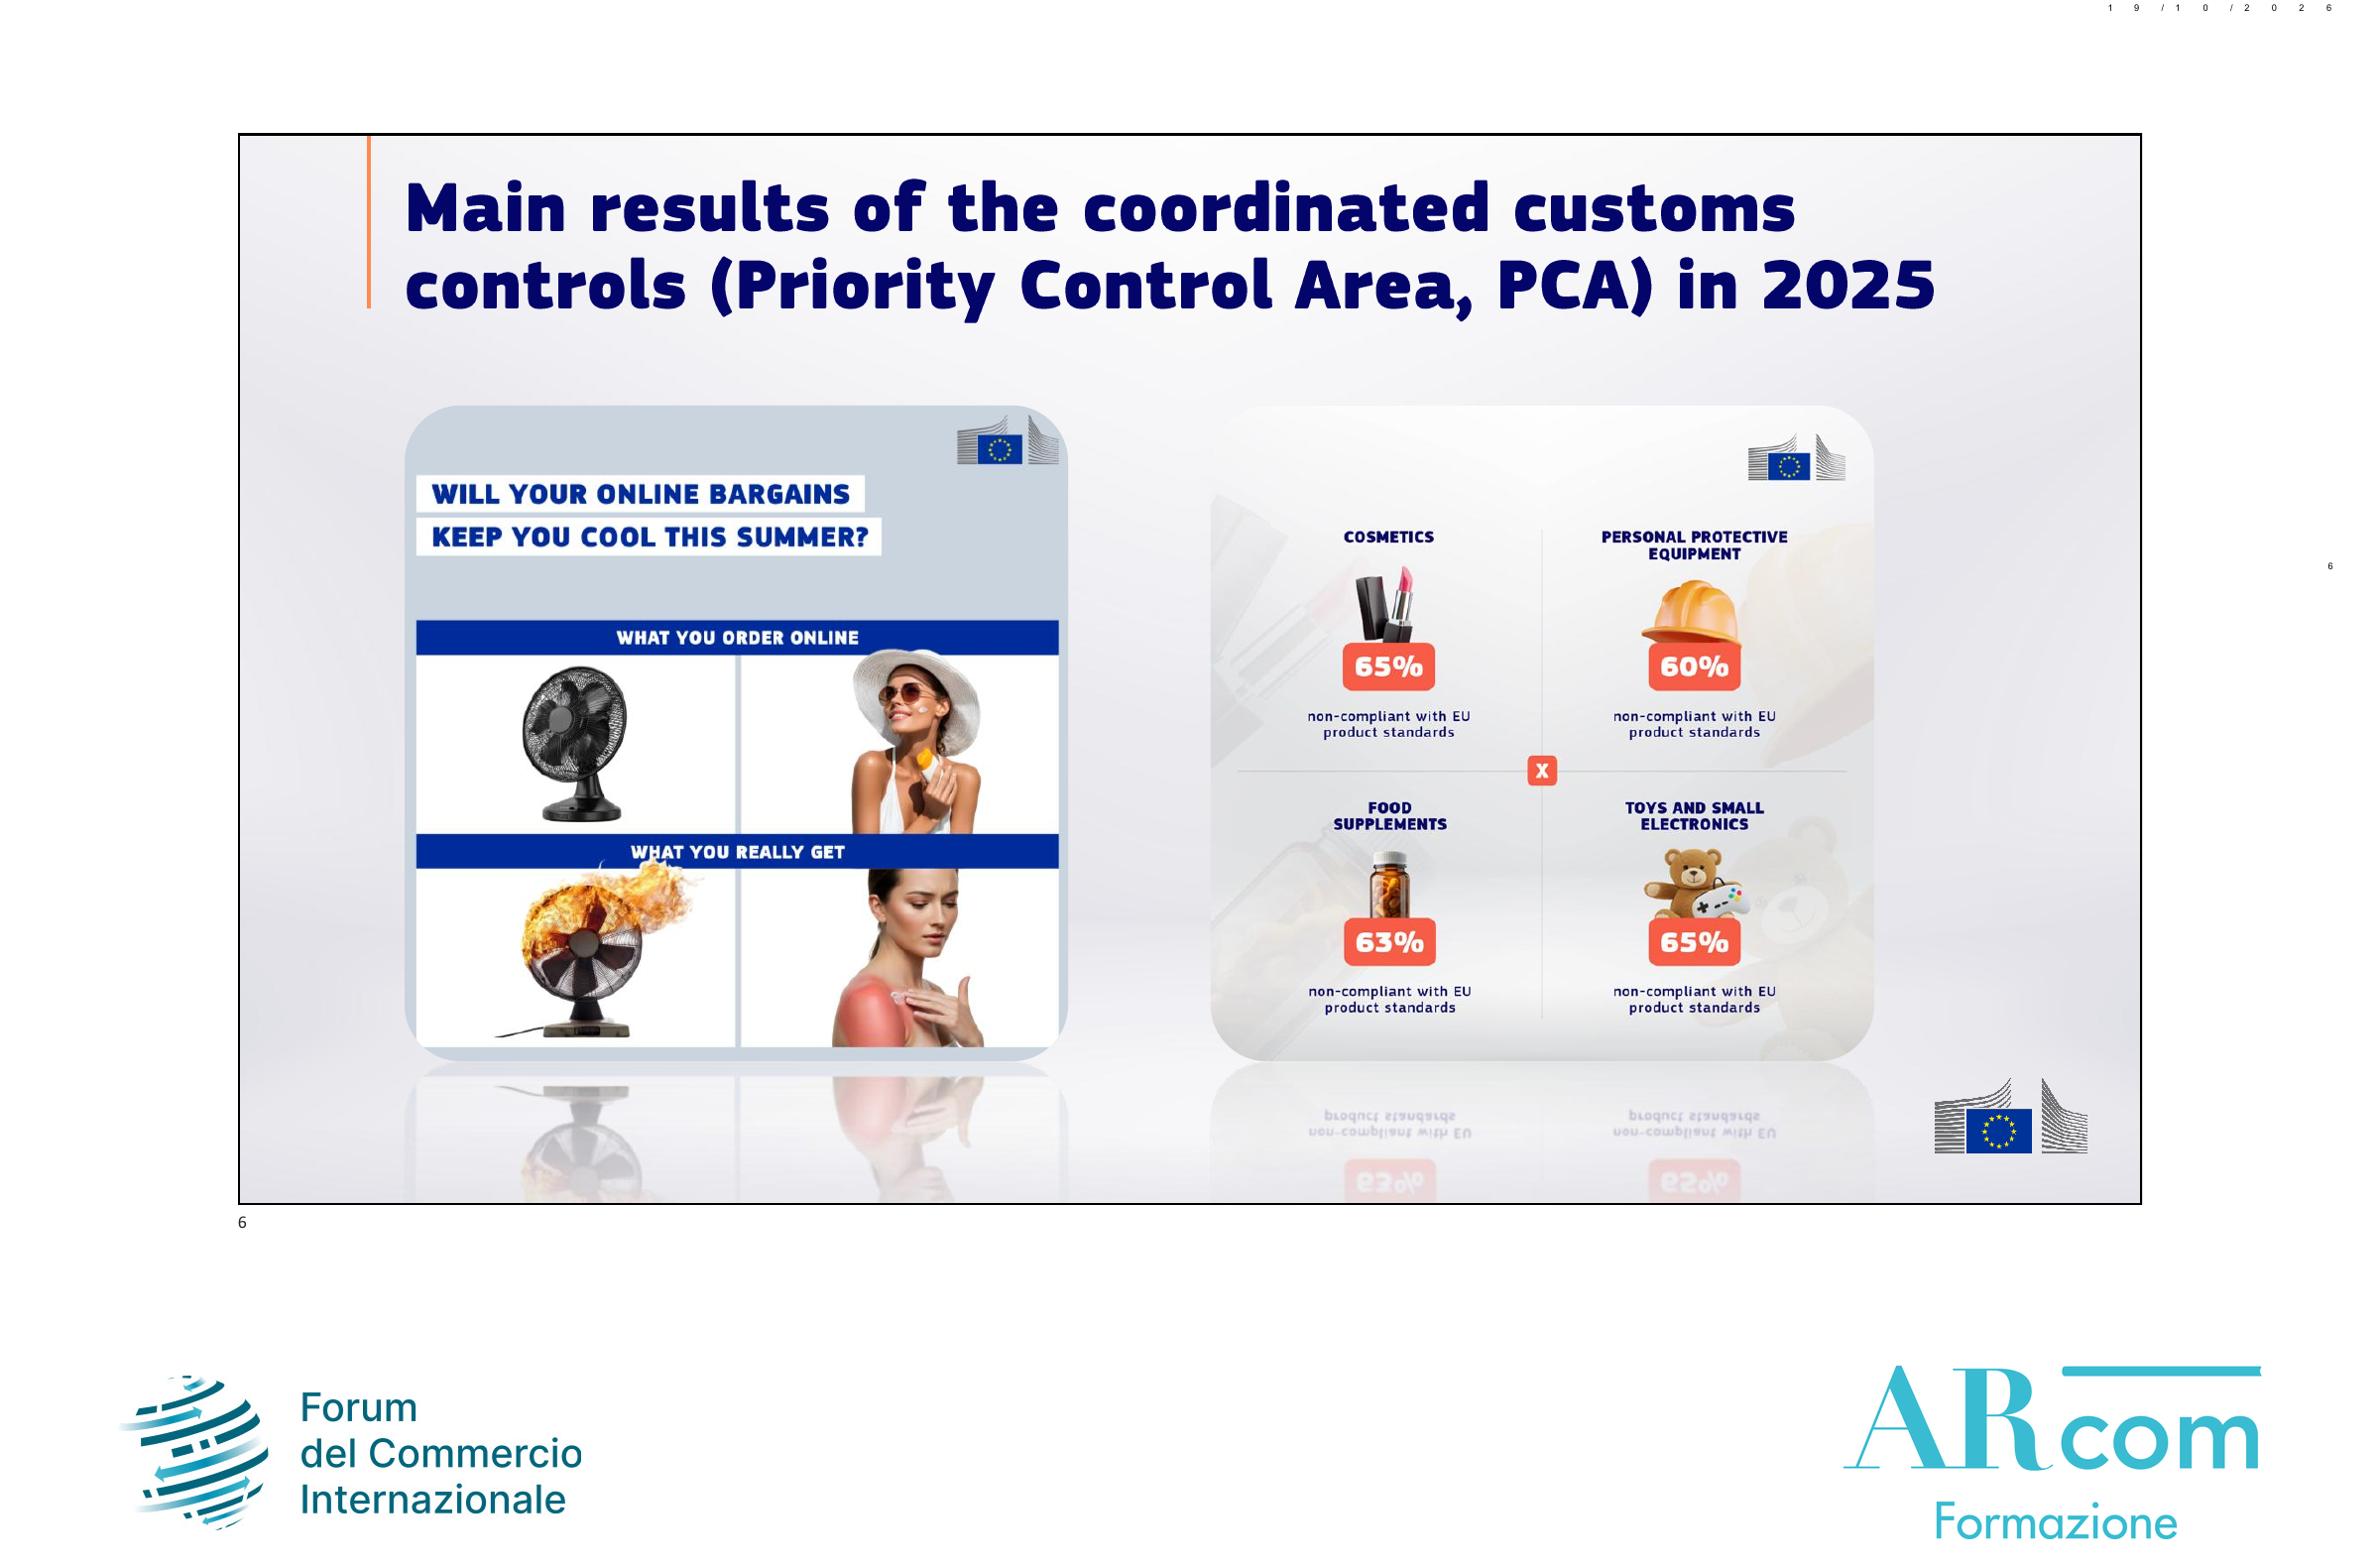
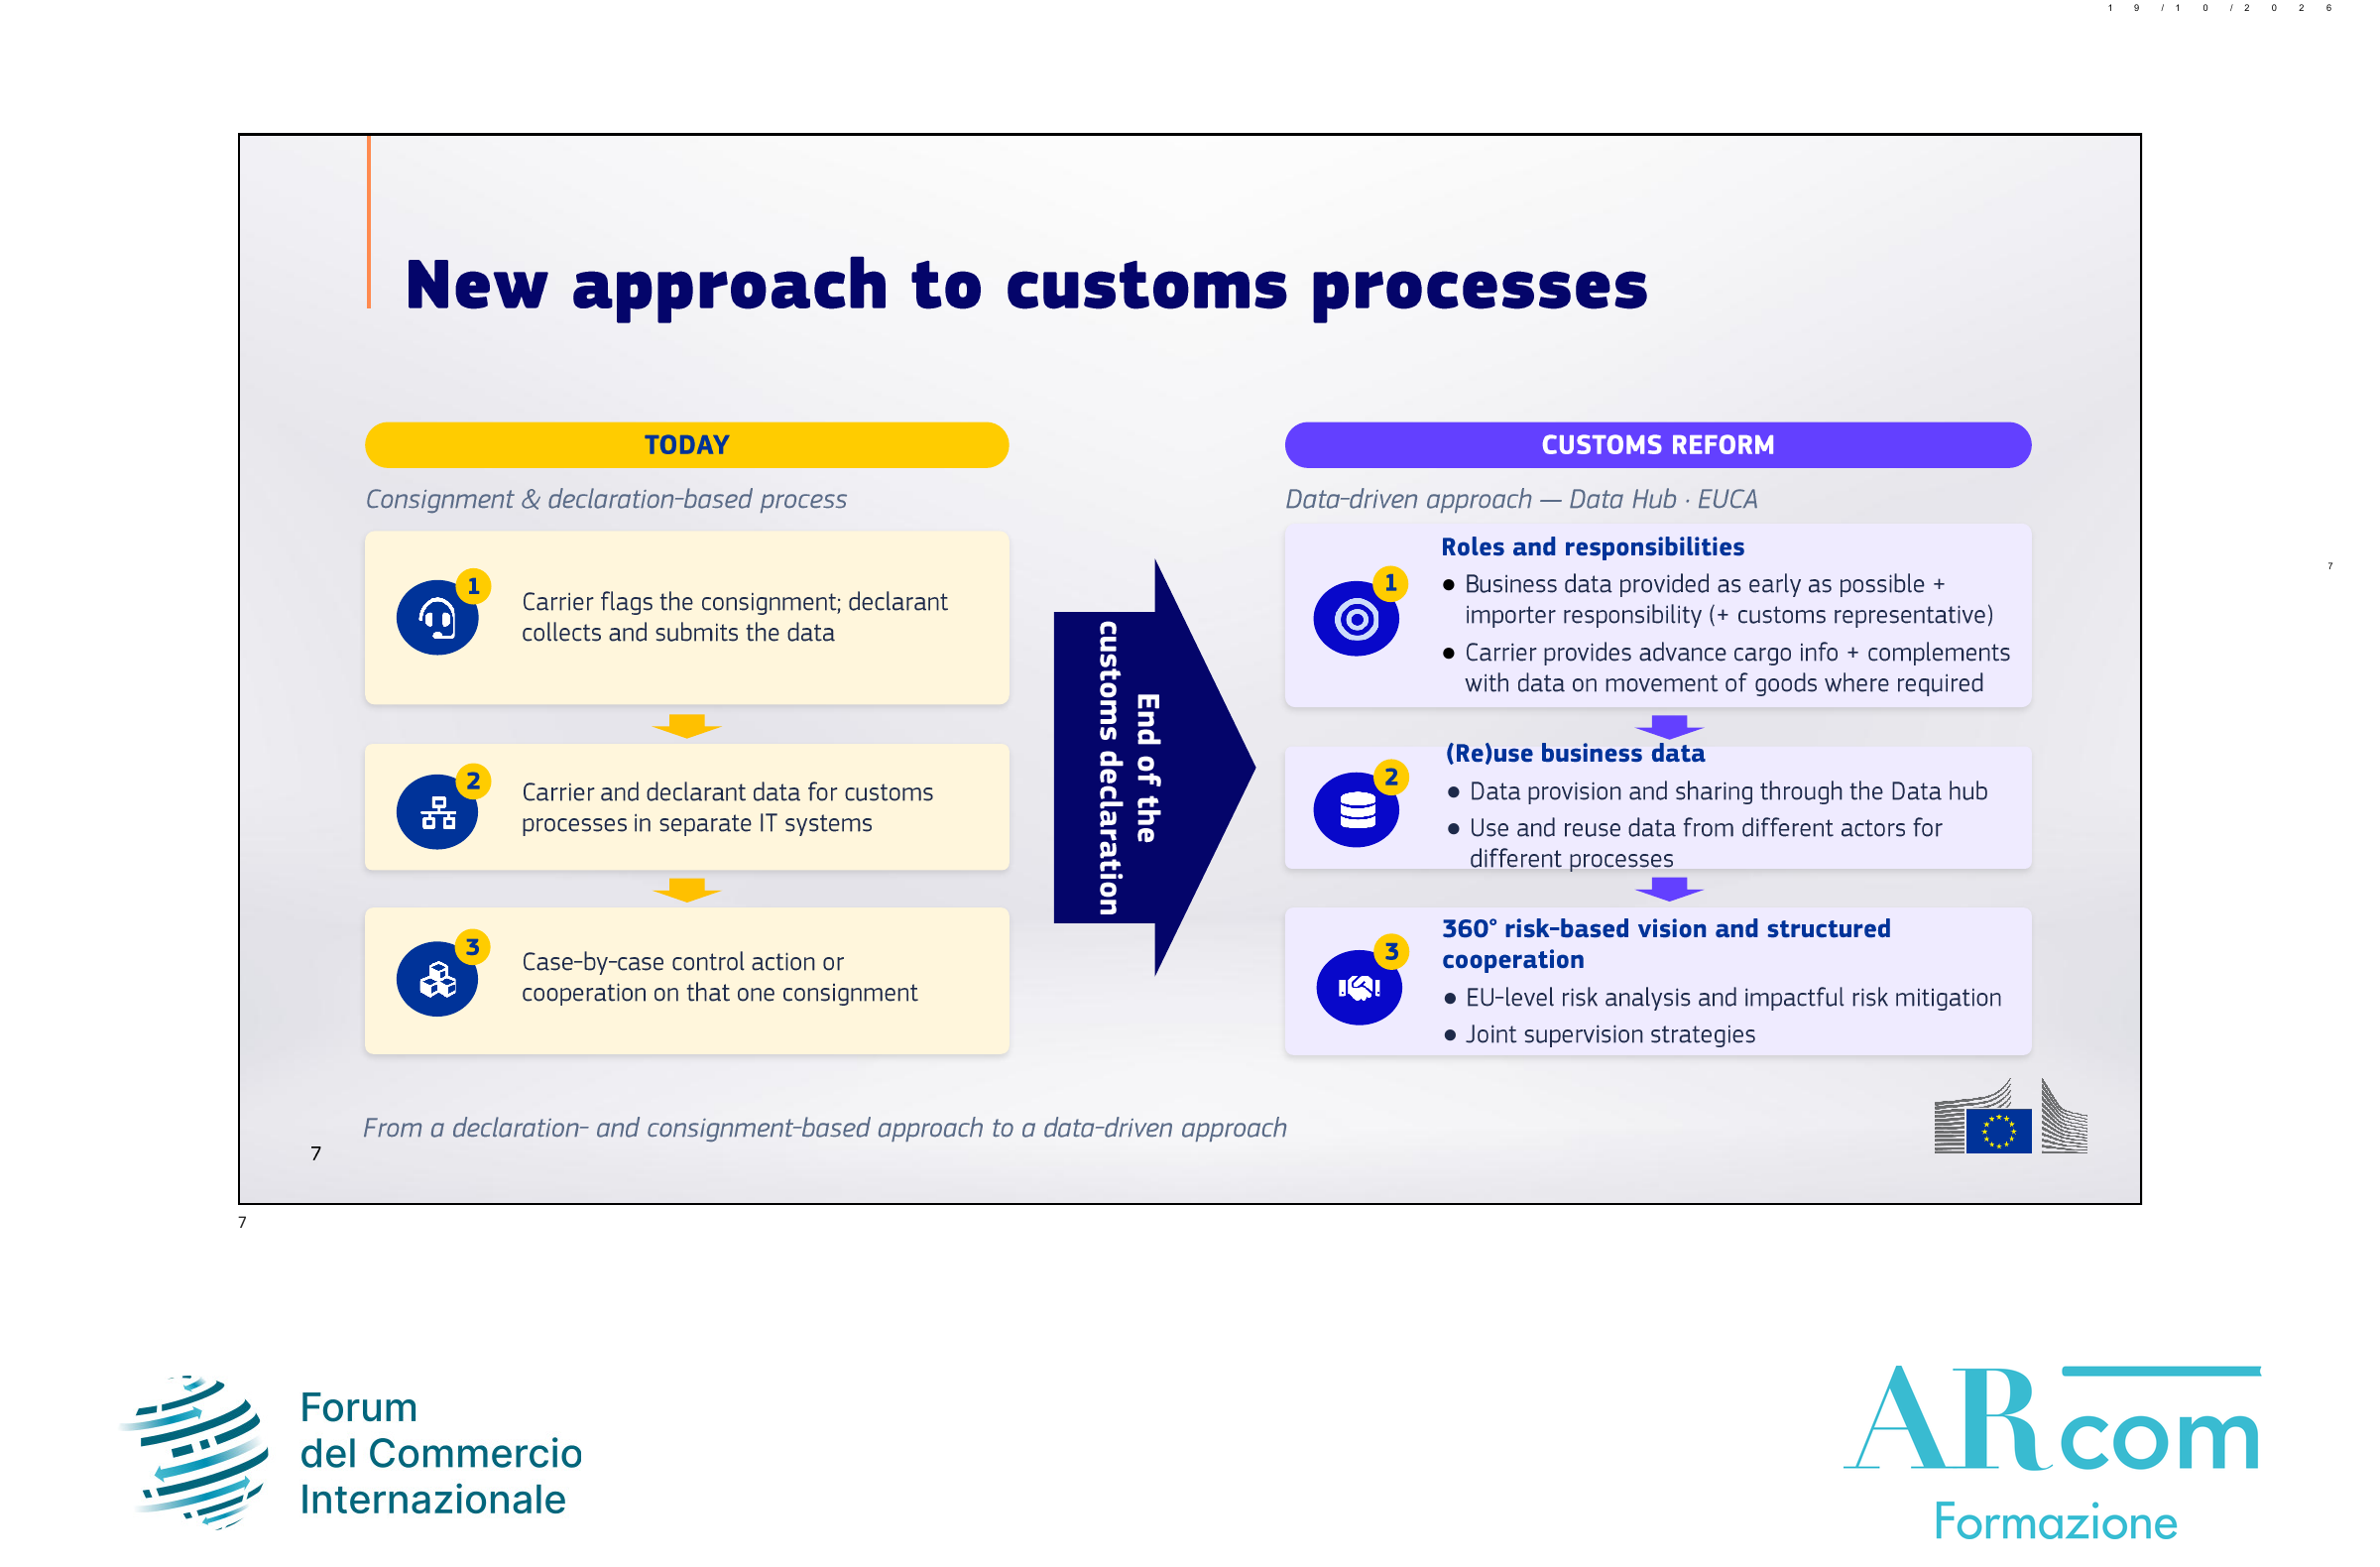
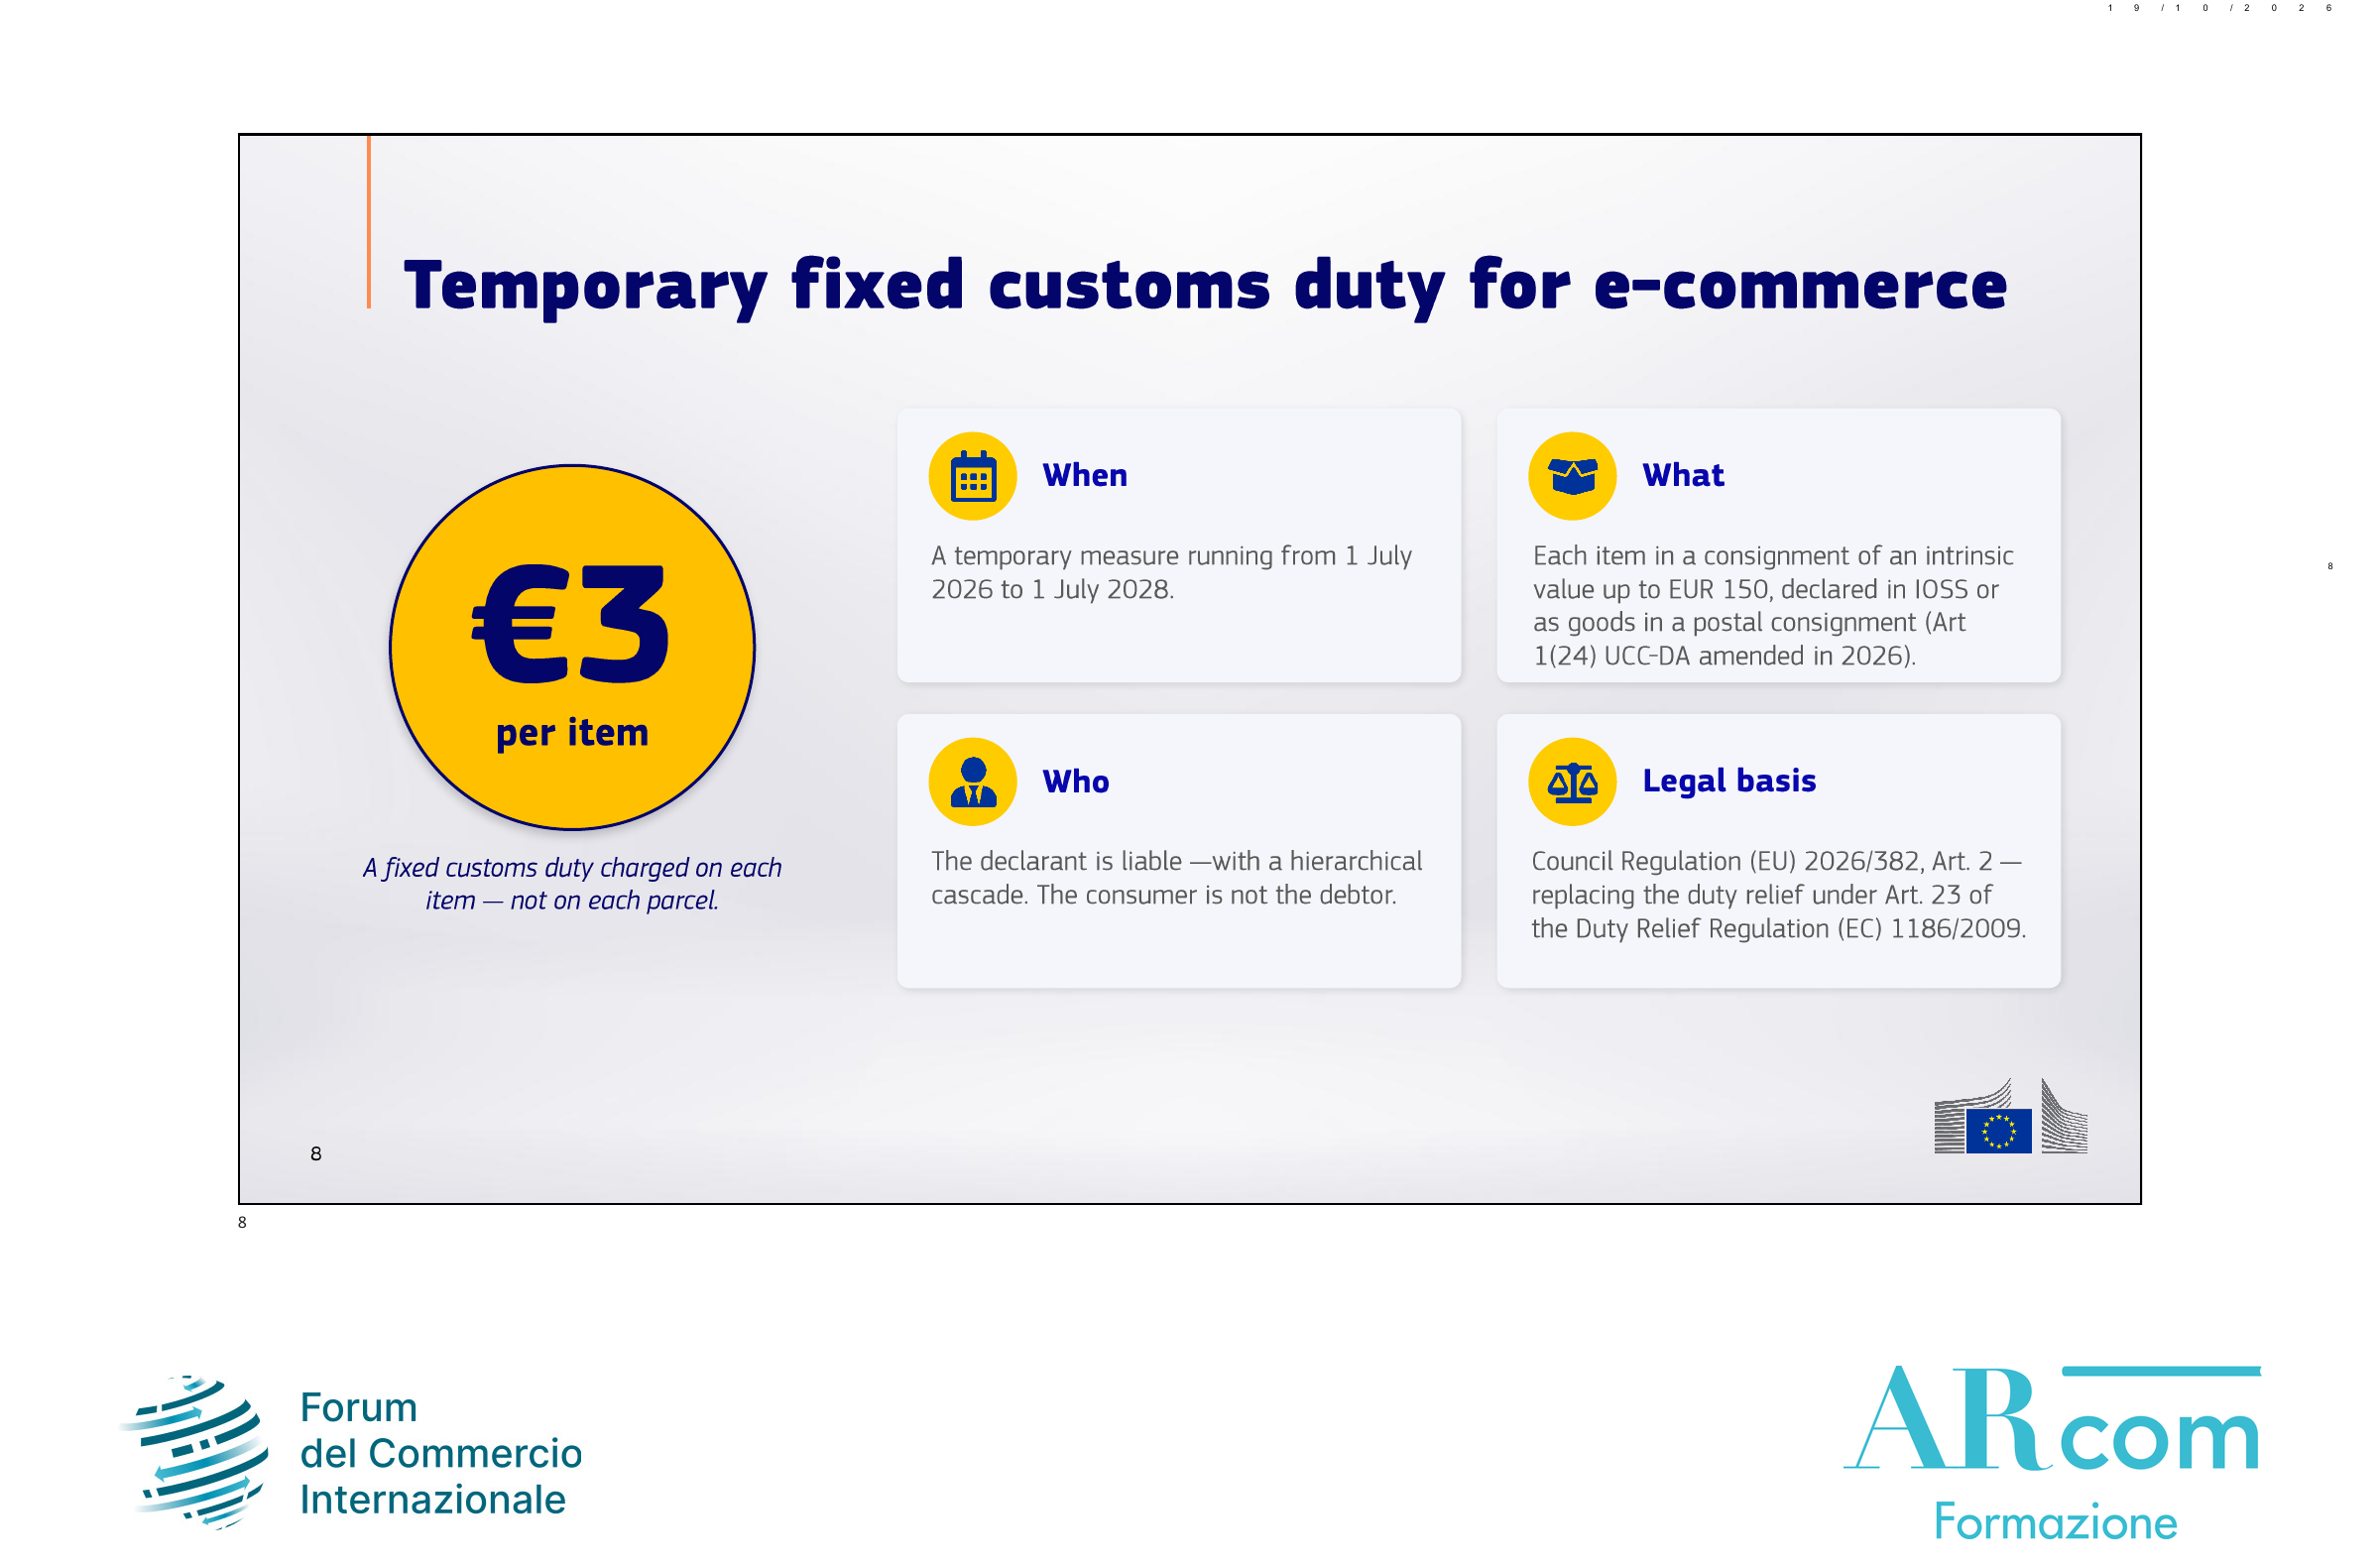
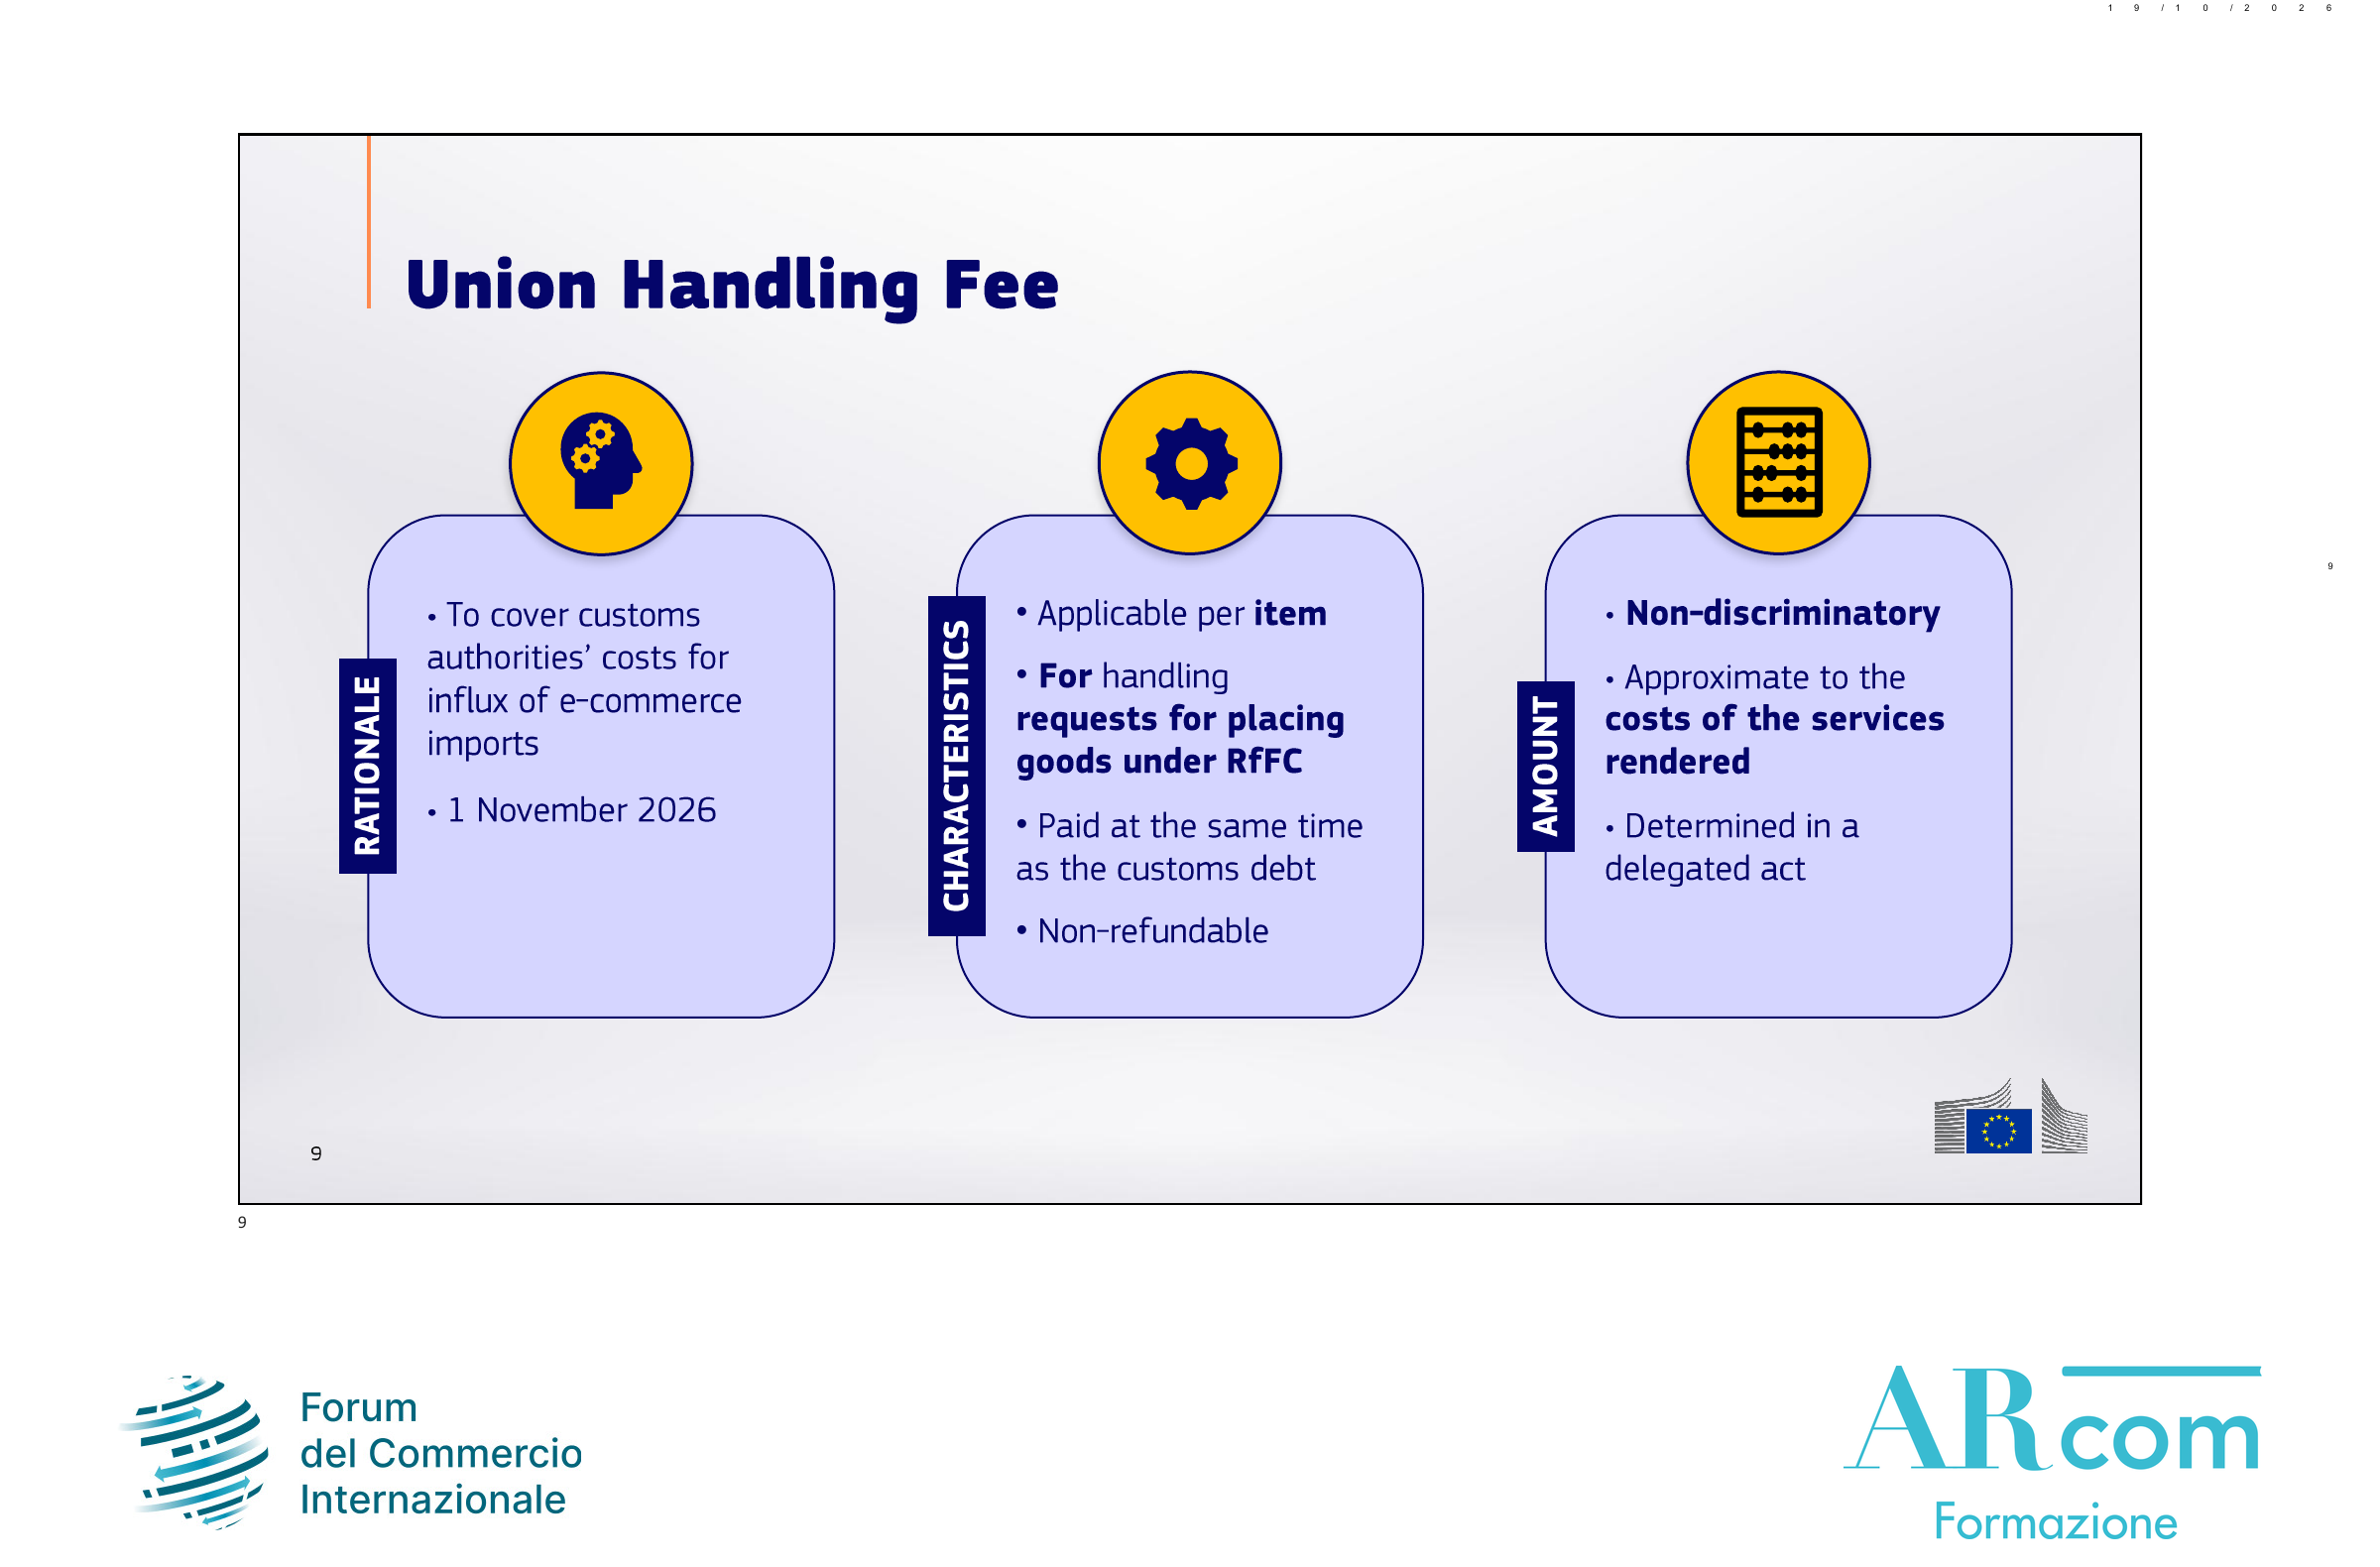
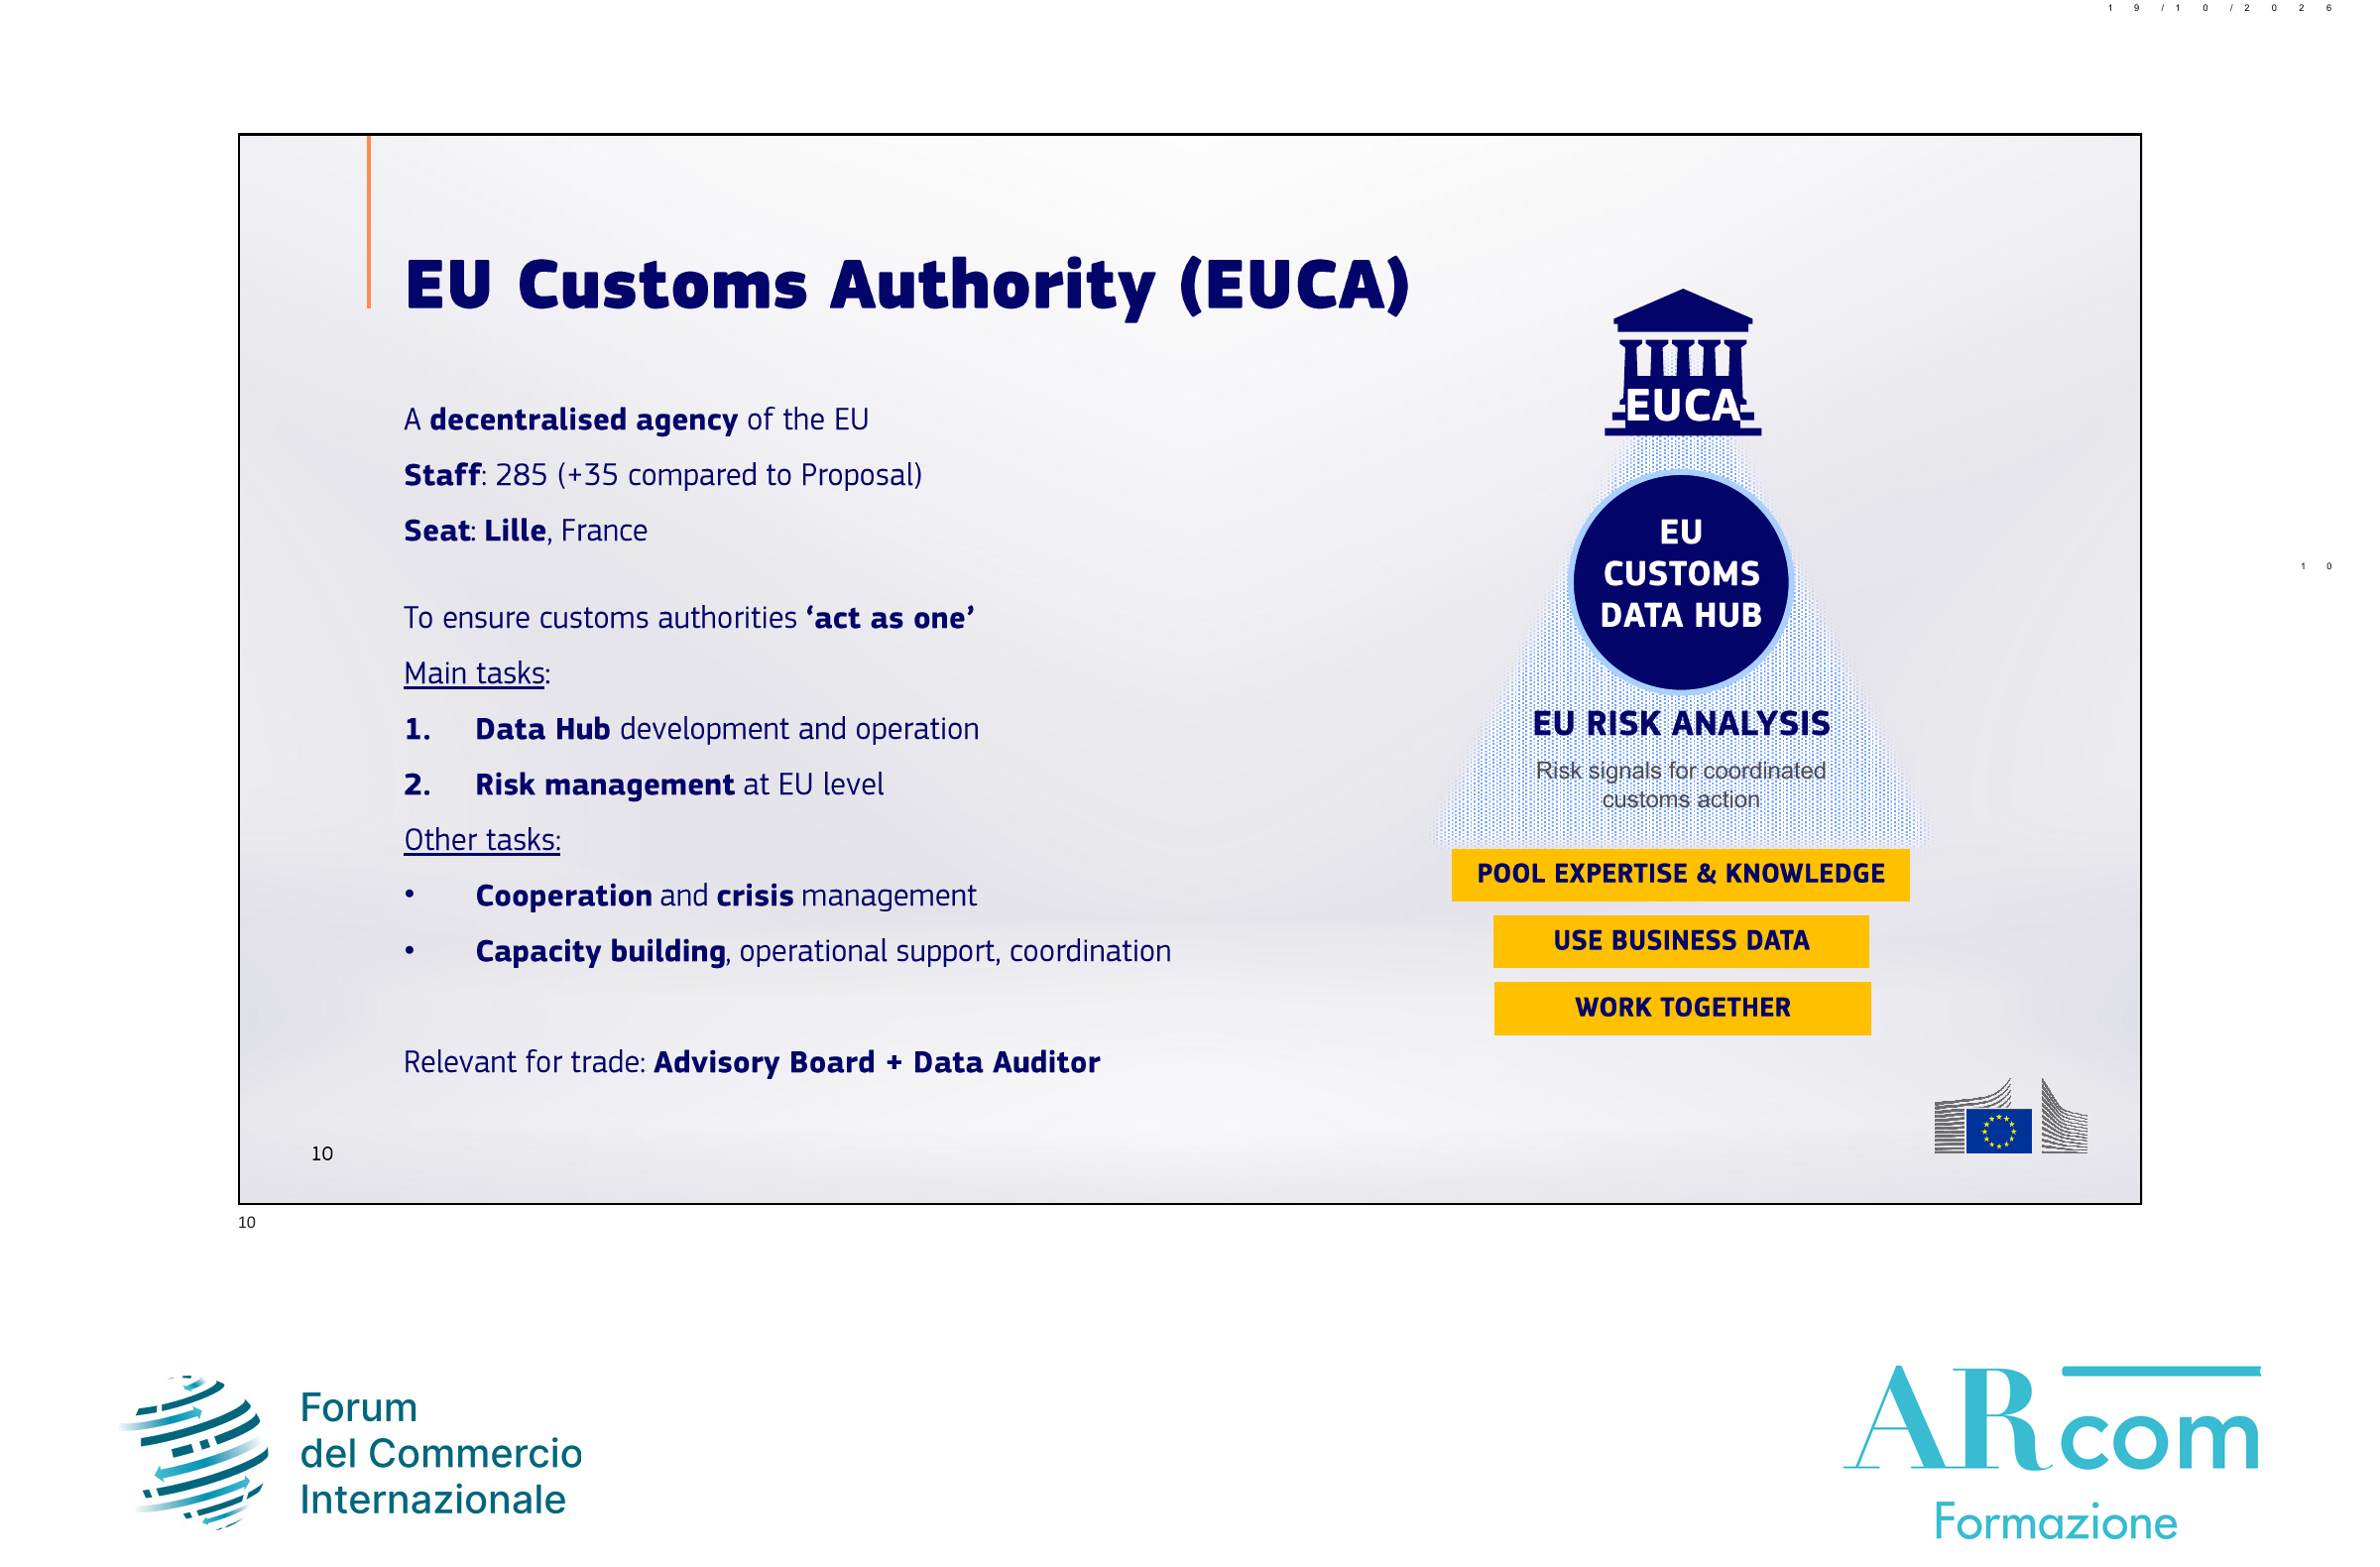
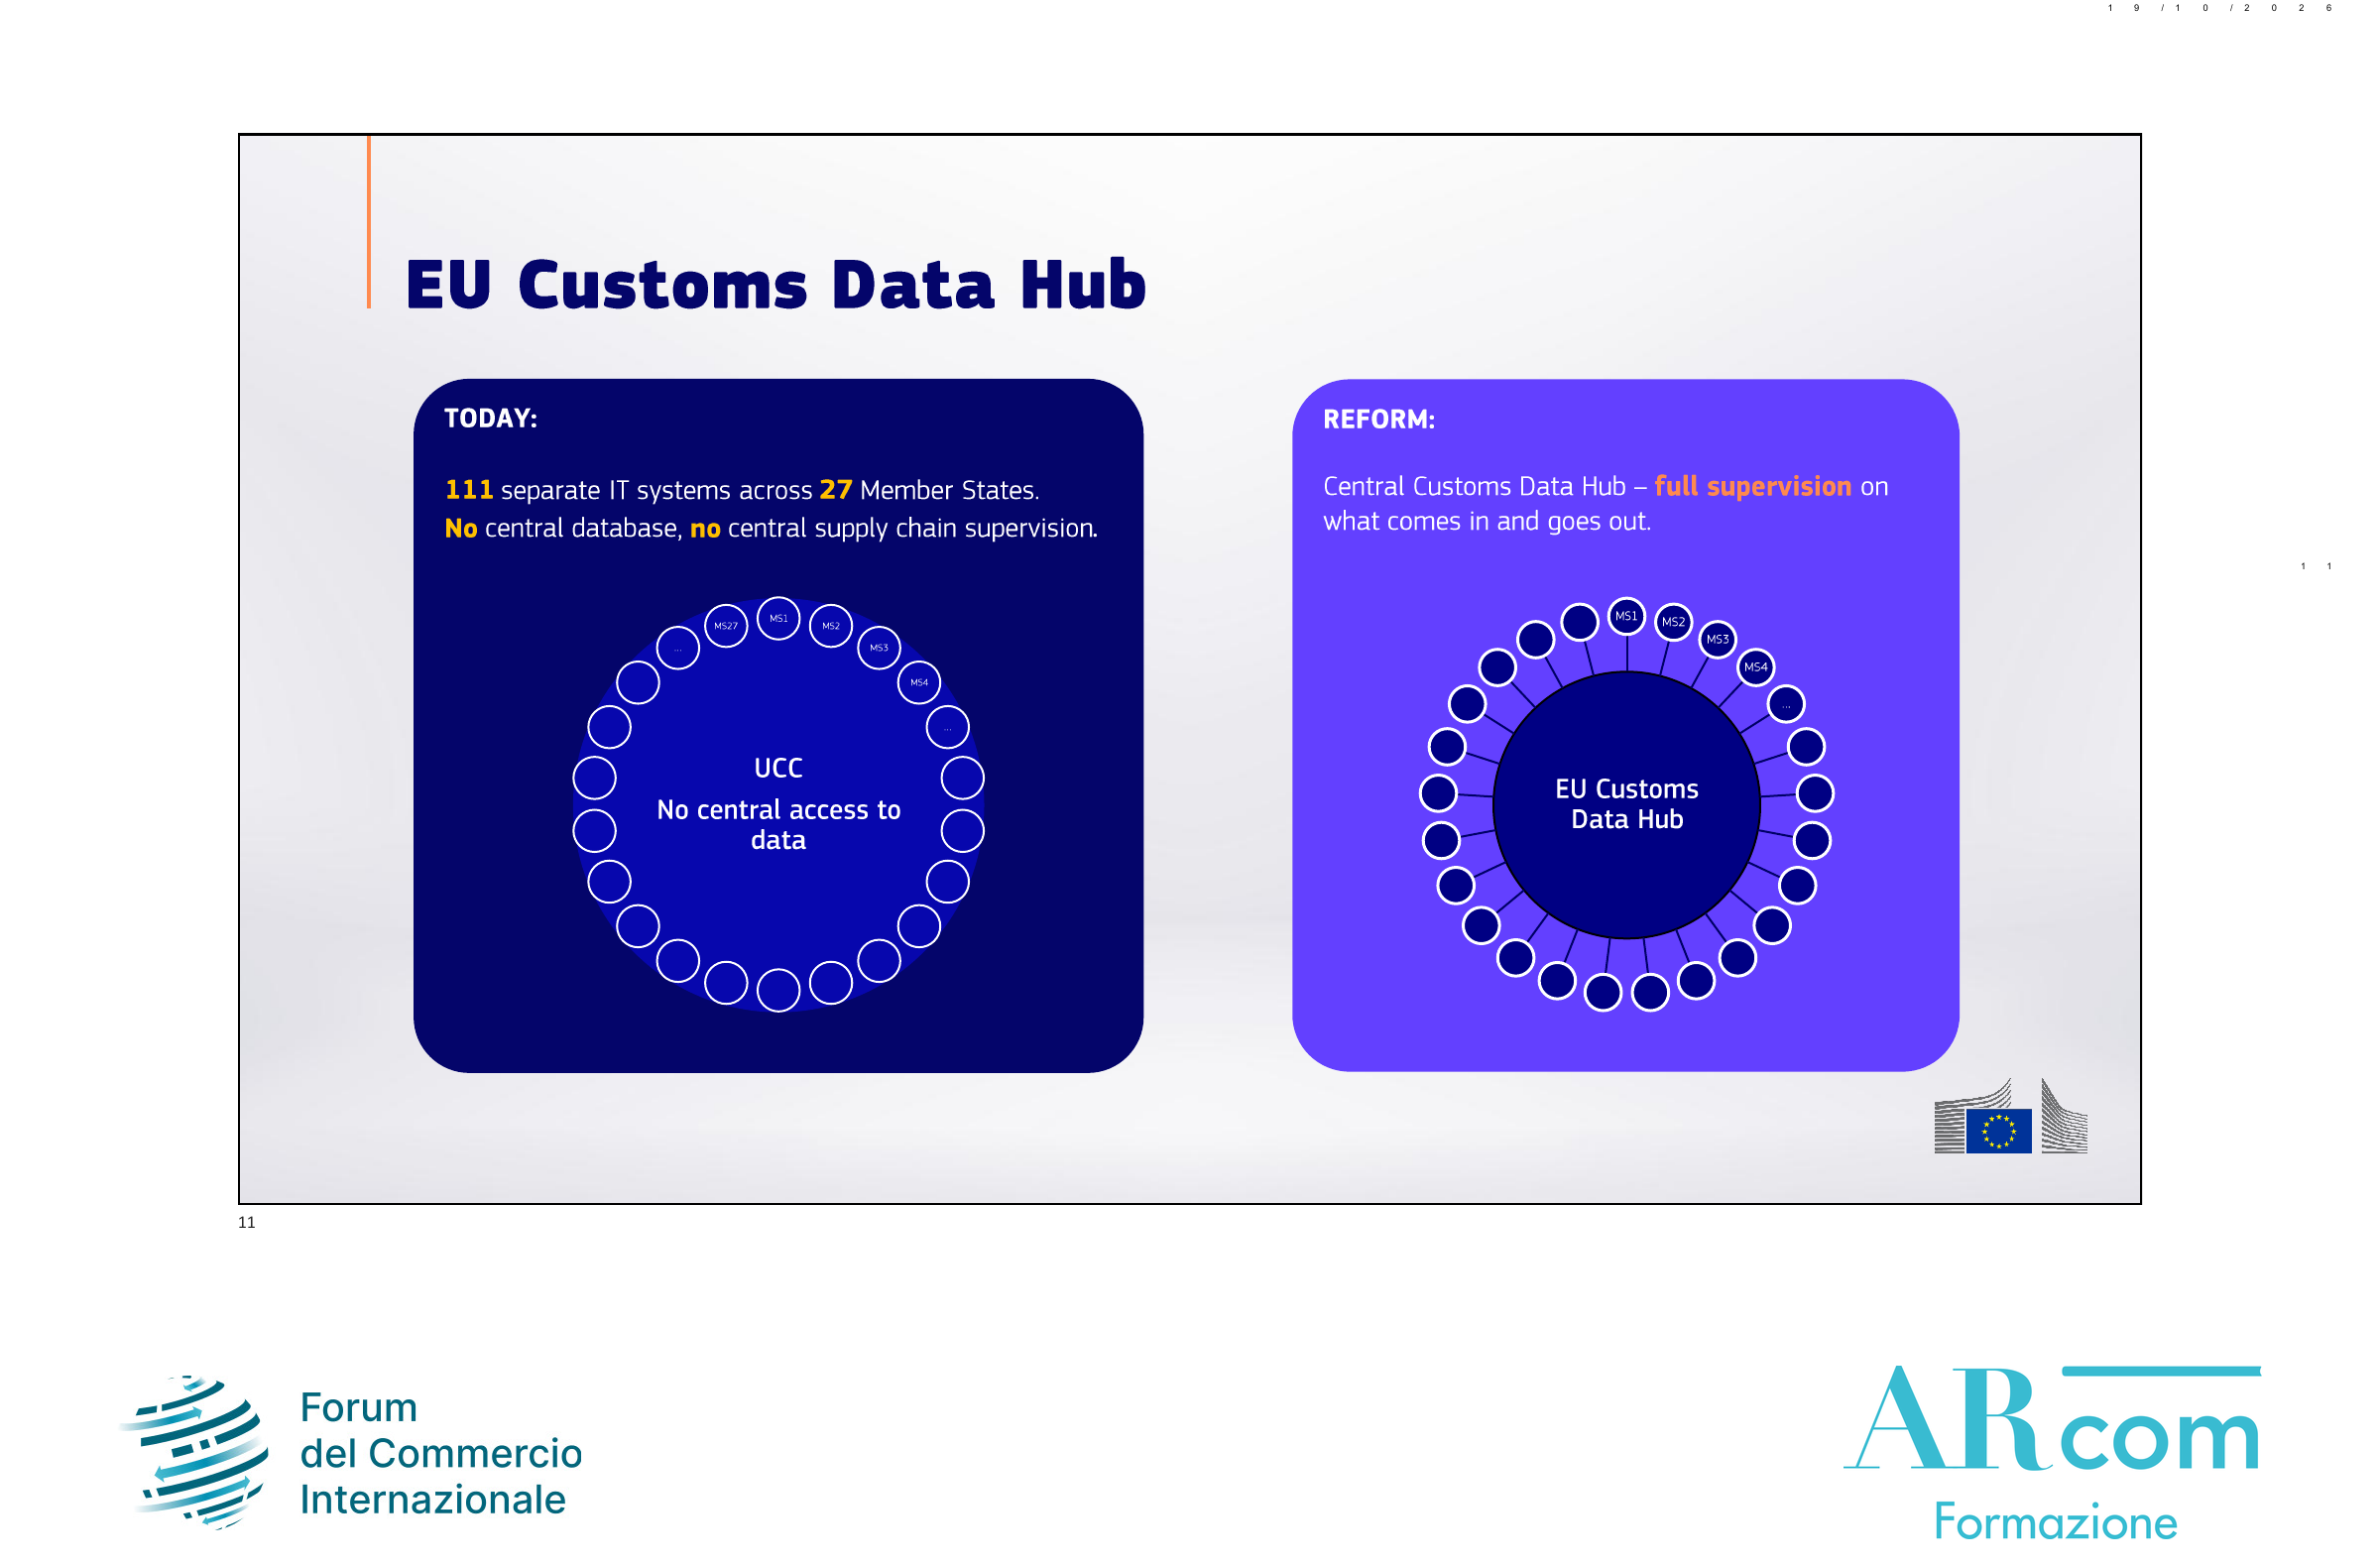
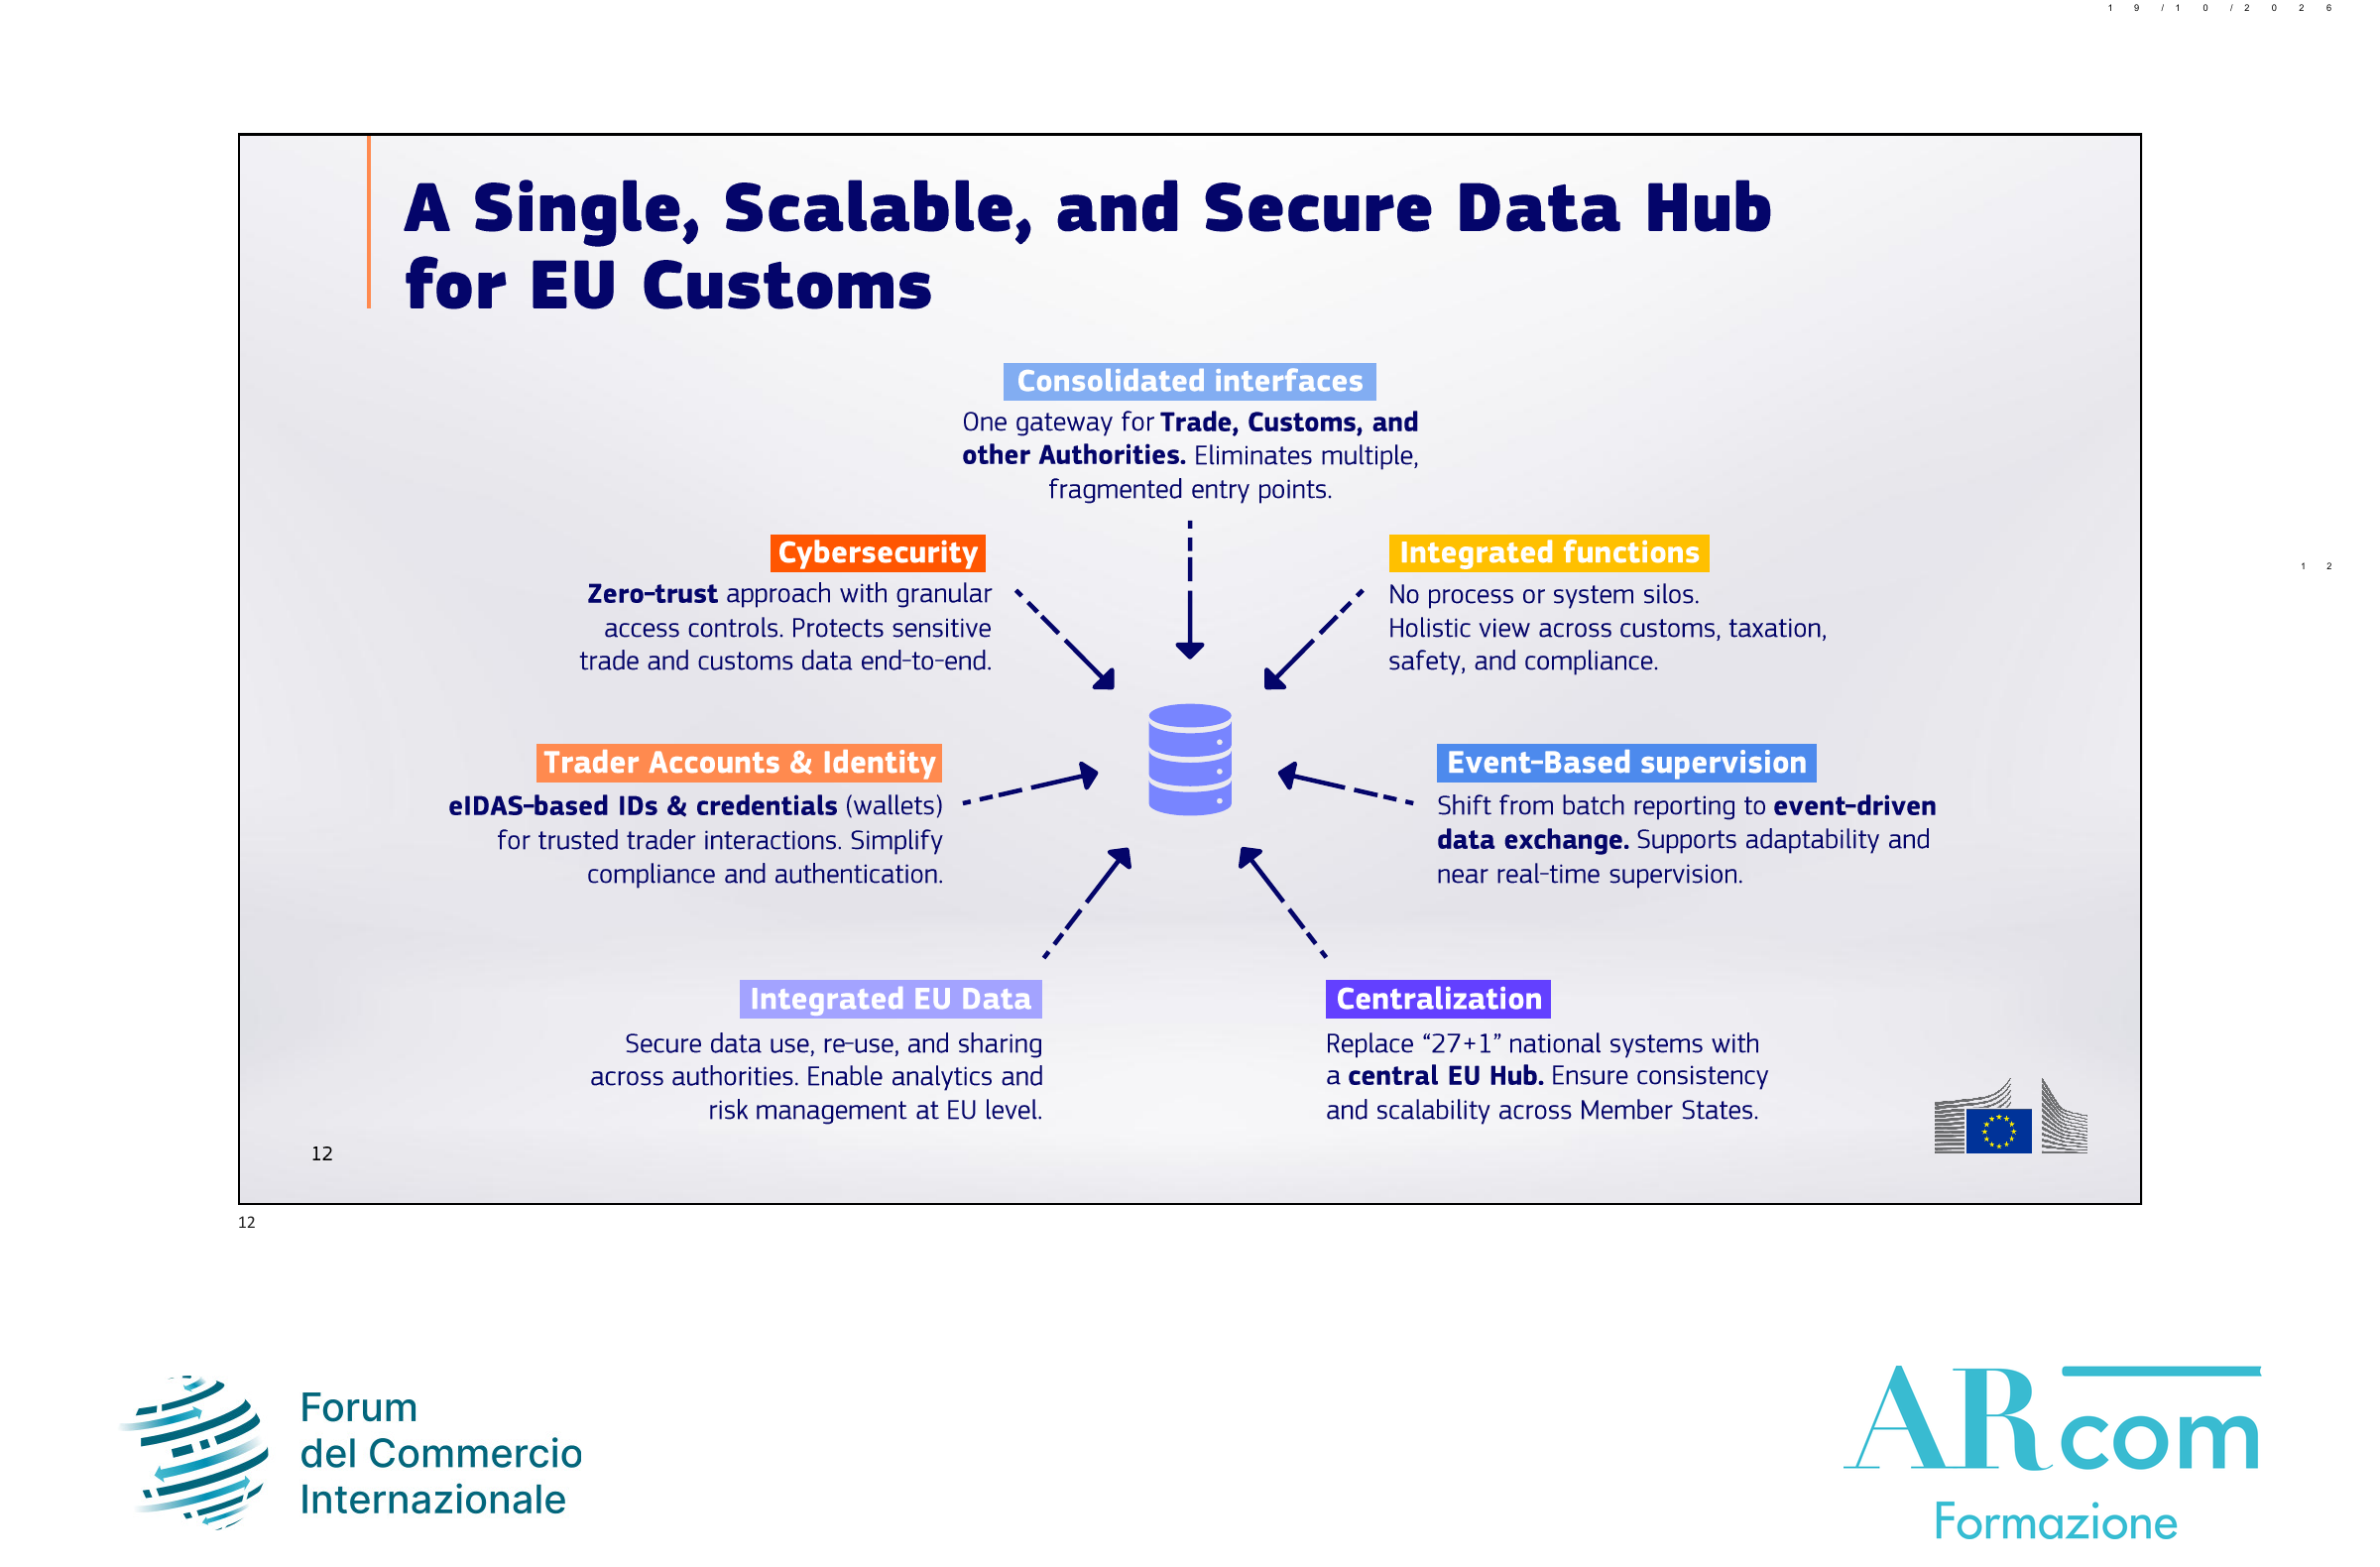
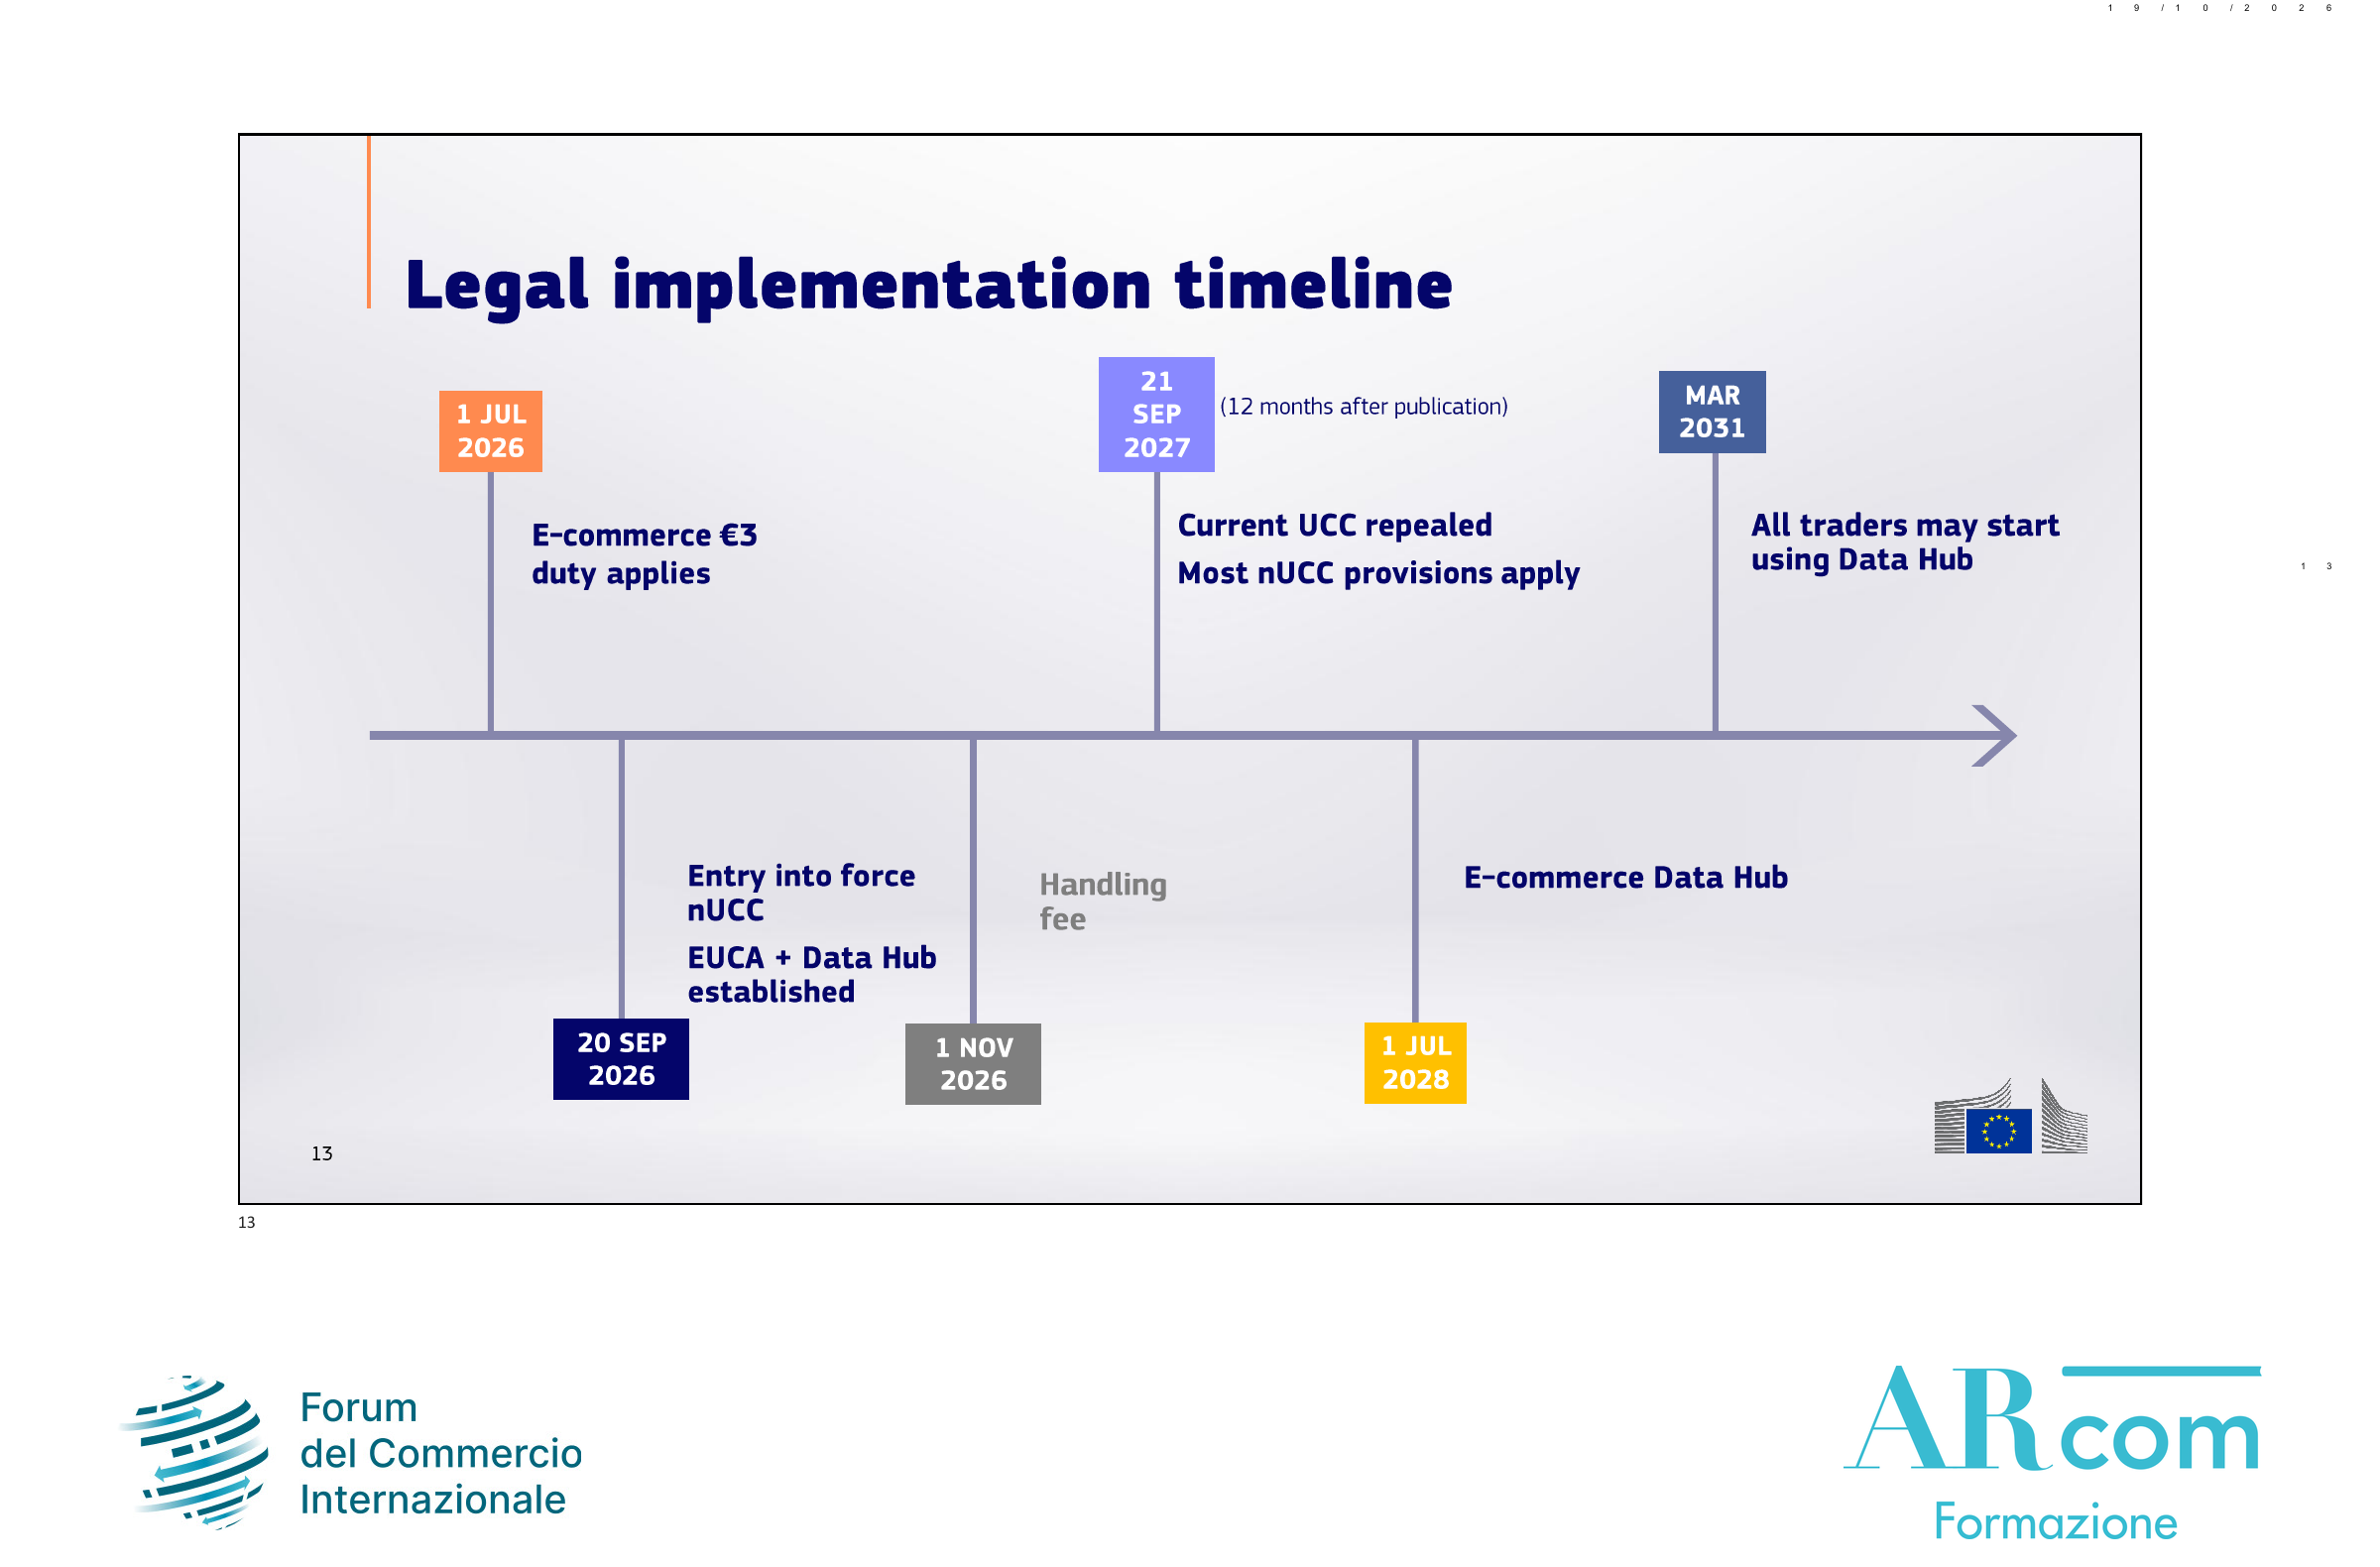
La necessità di introdurre una fee volta a migliorare la qualità delle verifiche doganali è testimoniata dal fatto che dai controlli effettuati nel 2025 risultano non conformi agli standard europei
- il 65% dei cosmetici
- il 63% degli integratori alimentari
- il 60% dei dispositivi di protezione individuale
- il 65% dei giocattoli e dei piccoli dispositivi elettronici
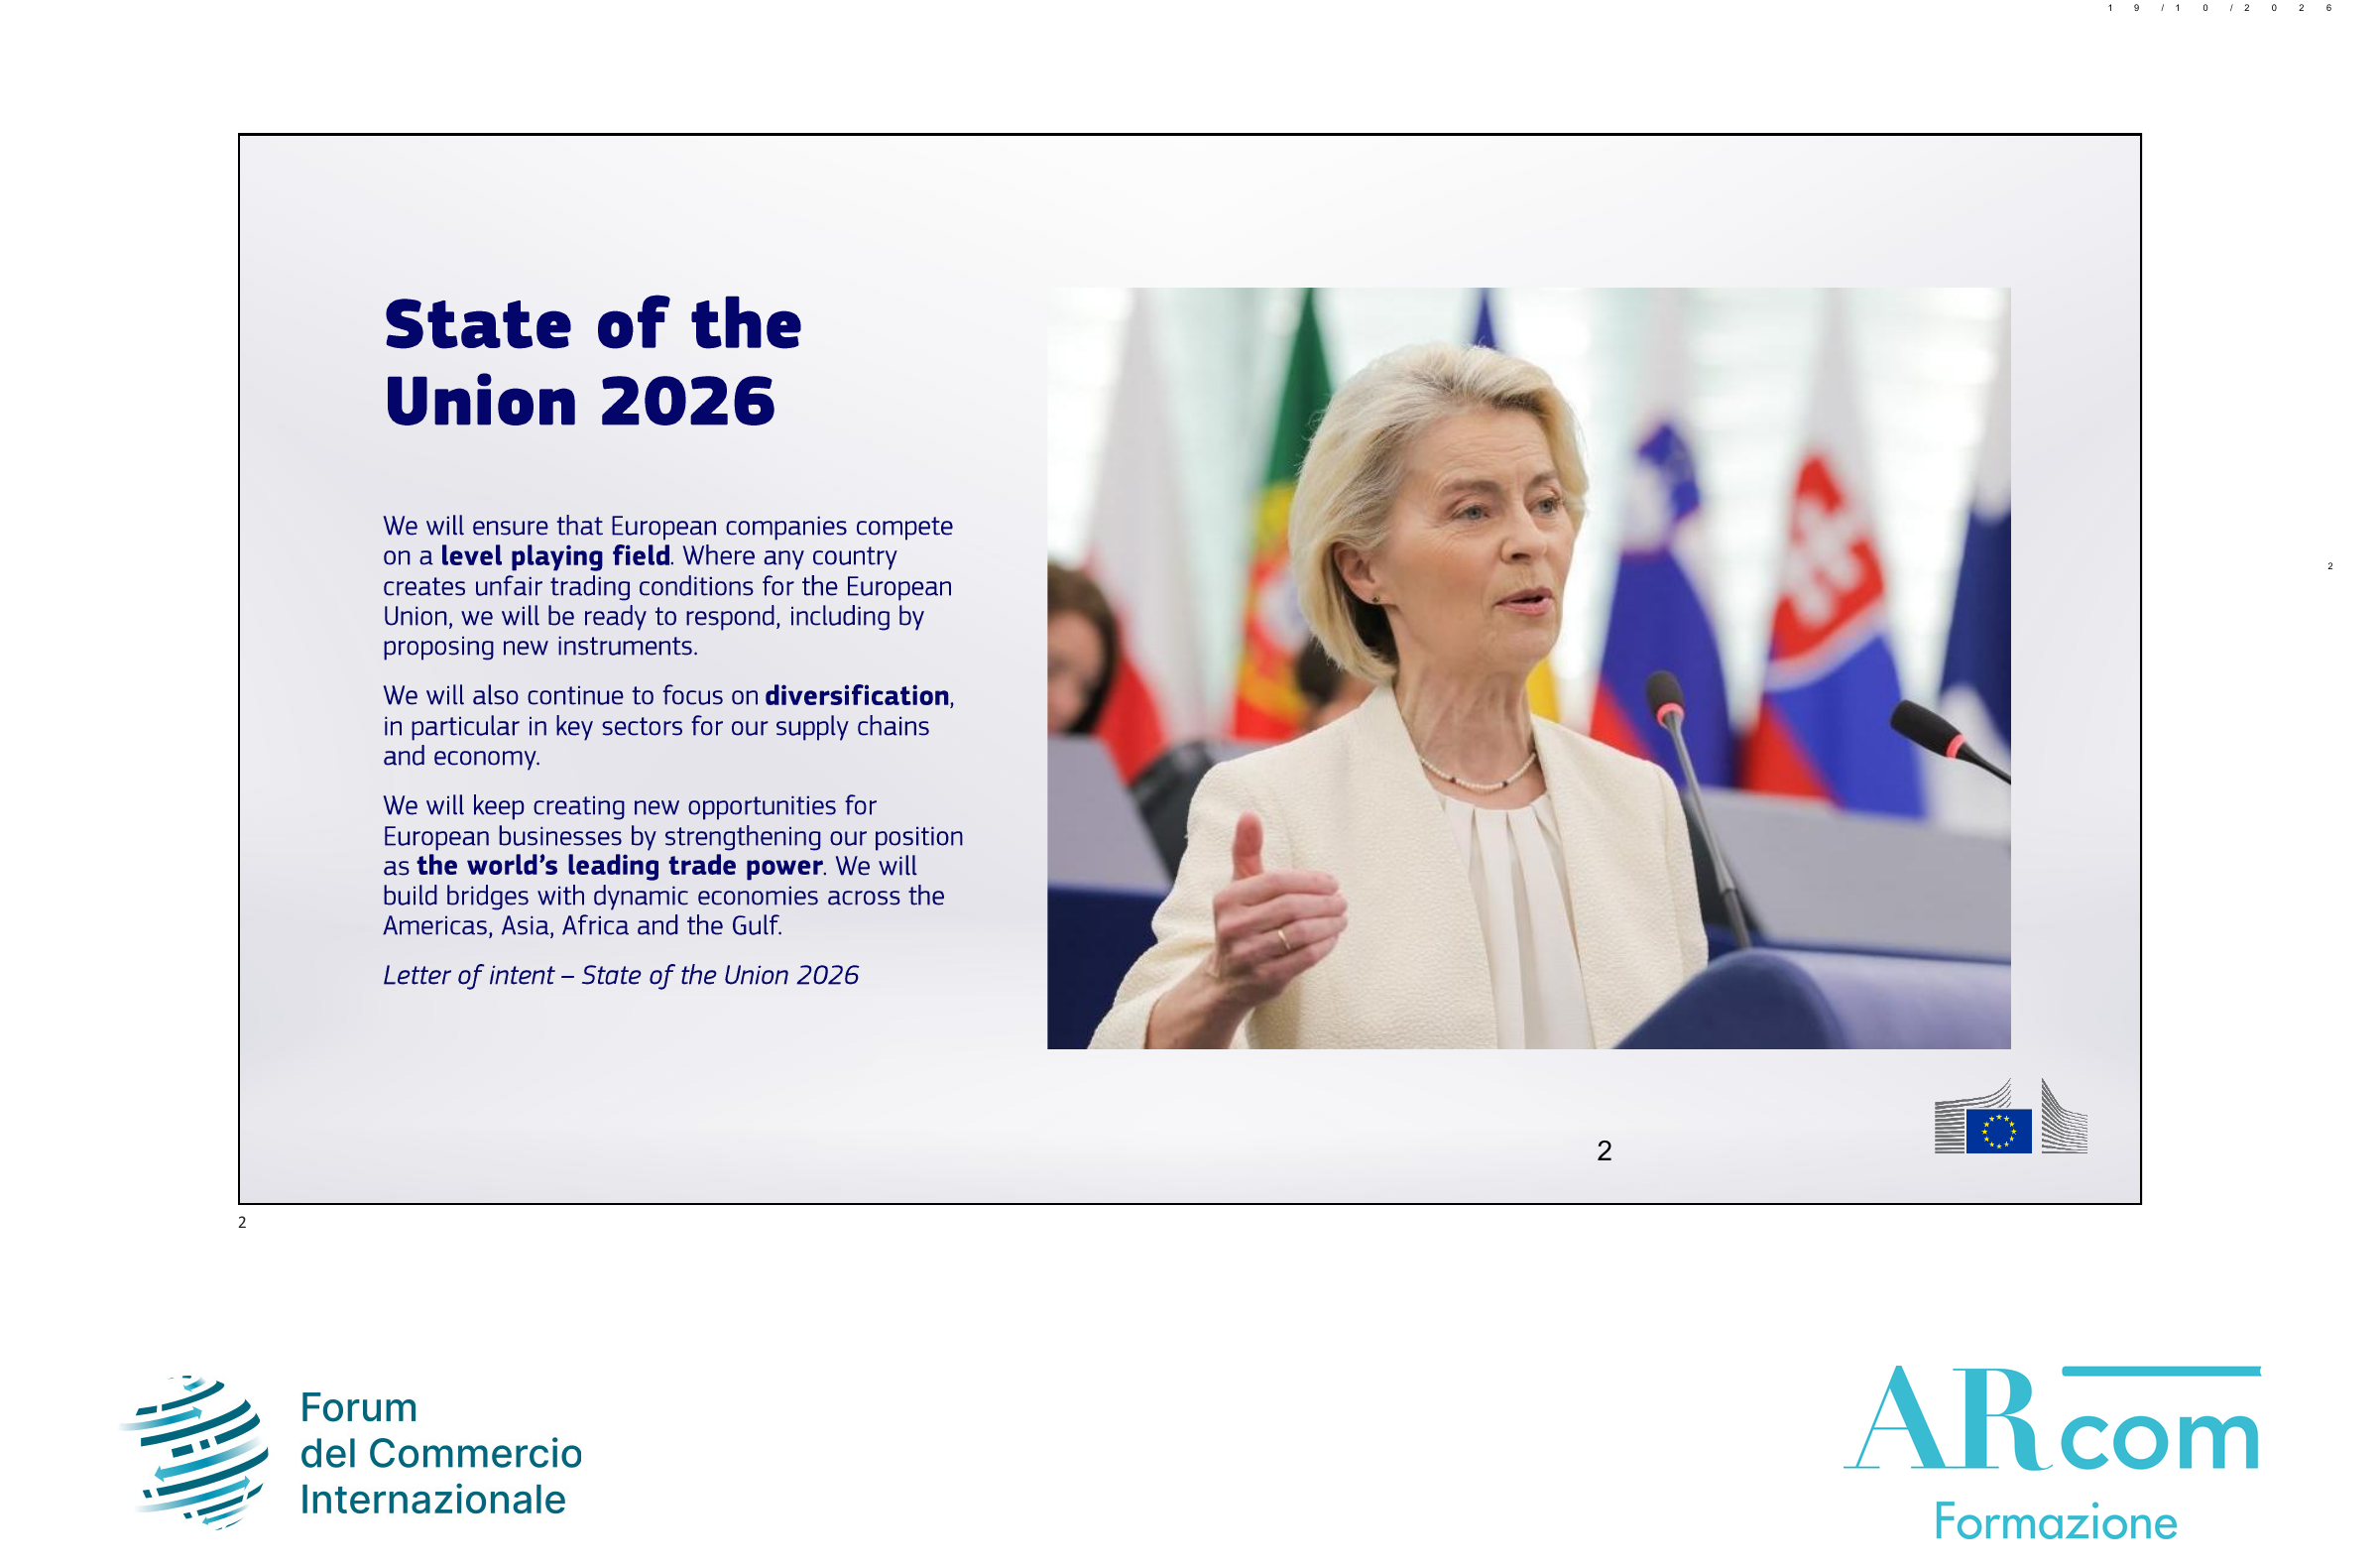
La nuova tassa unionale mira a coprire i costi che le amministrazioni doganali sostengono per le attività di verifica dei dati, di analisi dei rischi e ai controlli effettuati nell’ambito delle vendite a distanza. Controlli doganali efficaci sono, infatti, il primo presidio per la tutela della sicurezza dei consumatori e, al contempo, per garantire parità di condizioni alle imprese europee che producono nel rispetto di rigorosi standard.
La UHF sosterrà anche le spese necessarie per avviare e mantenere le attività dell’EU Customs Autority (EUCA), progressivamente operativa dal 2027.
Le indicazioni operative delle Dogane
L’avviso ADM riepiloga alcune importanti indicazioni che il soggetto dichiarante deve rispettare in relazione alla fee europea.
Tra queste vi è l’inserimento nell’Allegato B, Titolo II, Reg. Ue 2015/2447 (RE) del nuovo codice F00, per identificare univocamente la UHF nei sistemi contabili e informatici delle dogane degli Stati membri.
La Commissione europea ha aggiornato anche l’art. 158, par. 2, RE, consentendo ai soggetti AEO di accedere alla riduzione del 30% della garanzia globale fornita a copertura delle merci vendute a distanza.
Sempre con riferimento ai soggetti passivi dell’obbligazione doganale, l’articolo 20, par. 5 nuovo Cdu, stabilisce che la UHF è dovuta all’atto di importazione e, in assenza di un’obbligazione doganale, dalla persona che sarebbe stata considerata debitore se l’obbligazione fosse sorta.
Il debitore dell’imposta deve essere gerarchicamente individuato tra il titolare del regime One-Stop Shop (IOSS), o il soggetto aderente agli Special Arrangements, o il rappresentante doganale indiretto o, in via residuale, nella persona in grado di fornire tutte le informazioni necessarie per il vincolo dei beni al regime doganale richiesto.
Iva dovuta anche sulla fee unionale
Con l’aggiornamento delle Linee Guida sull’e-commerce del 7 ottobre 2026, la Commissione europea ha rivisto il trattamento Iva da applicare alle spedizioni di modico valore: anche sulla UHF di 2 euro il dichiarante in dogana deve versare l’Iva, a meno che l’acquisto non sia effettuato da un operatore estero che ricorre al regime One-Stop Shop (IOSS).
Un chiarimento che non era stato previsto nella versione delle Linee Guida del 16 giugno scorso, dove la stessa Commissione aveva escluso tale importo dal calcolo dell’imposta sul valore aggiunto. Il documento chiariva, infatti, che la UHF non sarebbe un dazio doganale, ma una commissione di gestione e rappresenta, dunque, un compenso per un “servizio reso da un’autorità pubblica”.
Le ultime indicazioni del nuovo Cdu, invece, hanno riqualificato la fee unionale come “spesa accessoria alla fornitura”, stabilendo che anche l’importo di 2 euro concorre alla base imponibile Iva.
Fanno eccezione gli acquisti da piattaforme estere che utilizzano il sistema IOSS. Con questo regime, infatti, l’acquirente UE anticipa il pagamento dell’Iva al momento dell’acquisto anziché durante le pratiche di sdoganamento, momento in cui deve essere corrisposta la UHF. L’Iva, pertanto, sarà a carico della piattaforma extra-UE, ma la UHF sarà versata da chi acquista il prodotto.
Obbligo di indicazione dei PID
Dal 1° novembre 2026 scatta anche l’obbligo di indicare i codici identificativi di prodotto (Product Identifiers, PID), che dal 1° luglio sono previsti come facoltativi. Tale prescrizione è finalizzata a rafforzare l’efficacia delle attività di analisi dei rischi e dei controlli sui beni acquistati online, migliorandone la tracciabilità e la capacità da parte delle dogane europee di intercettare prodotti non conformi o potenzialmente pericolosi.
L’avviso dell’Agenzia delle dogane richiama l’attenzione all’utilizzo dei nuovi codici documento TARIC, da indicare nella documentazione di supporto a ciascun articolo:
- C127 (Merchant Product Identifier, M-PID), assegnato dal produttore, unico per ogni sito di vendita o piattaforma volto a identificare univocamente l’offerta di vendita;
- C128 (Non-standardised manufacturer Product Identifier, NS-PID), assegnato dal produttore o dal fornitore per consentire la tracciabilità del bene lungo l’intera catena del valore;
- C129 (Standardised manufacturer Product Identifier, S-PID), si basa su standard riconosciuti a livello internazionale, da fornire soltanto se tali standard esistono;
- Y081, da indicare quando non esiste un S-PID.
In caso di mancata o errata indicazione dei PID, l’Autorità addetta ai controlli può disporre il blocco della merce e, in caso di falsa dichiarazione dei codici, contestare l’illecito di contrabbando doganale a carico del dichiarante doganale e del suo rappresentante.
Avv. Sara Armella – Managing Partner, Studio legale Armella & Associati
Avv. Tatiana Salvi – Senior Associate, Studio legale Armella & Associati
FAQ handling fee europea e sui Product Identifiers
Quando entra in vigore la handling fee europea e quanto costa?
La handling fee europea entra in vigore il 1° novembre 2026. Il regolamento delegato (UE) 2026/2152 stabilisce una commissione di gestione unionale di 2 euro per articolo, applicabile alle merci vendute a distanza da Paesi extra-UE e immesse in libera pratica nell’Unione europea. La commissione non è rimborsabile.
La handling fee europea si applica anche alle spedizioni superiori a 150 euro?
Sì. La handling fee europea di 2 euro si applica indipendentemente dal valore della spedizione. Diversamente dal dazio temporaneo di 3 euro, previsto per le spedizioni di valore non superiore a 150 euro, la commissione è dovuta anche per le vendite a distanza di valore superiore.
Chi deve pagare la handling fee europea?
La handling fee è dovuta dal soggetto individuato come debitore dell’obbligazione doganale all’importazione o, in assenza di tale obbligazione, da chi sarebbe stato considerato debitore. L’individuazione del soggetto responsabile dipende dal regime dichiarativo utilizzato, compresi IOSS, Special Arrangements e rappresentanza doganale indiretta.
L’IVA si applica anche alla handling fee di 2 euro?
Sì. La handling fee concorre alla base imponibile IVA in quanto spesa accessoria alla fornitura. Nel regime IOSS non è dovuta IVA all’importazione sulla commissione; tuttavia, se i 2 euro vengono addebitati al consumatore al momento della vendita, entrano nella base imponibile IVA dichiarata tramite IOSS. Nei regimi Special Arrangements e ordinario, la commissione concorre alla base imponibile dell’IVA all’importazione.
Quali codici Product Identifiers (PID) diventano obbligatori dal 1° novembre 2026?
Dal 1° novembre 2026 è obbligatoria l’indicazione dei Product Identifiers nelle dichiarazioni doganali interessate dalle nuove disposizioni sull’e-commerce. I codici previsti sono C127 per il Merchant Product Identifier (M-PID), C128 per il Non-standardised Manufacturer Product Identifier (NS-PID) e C129 per lo Standardised Manufacturer Product Identifier (S-PID), quando esistente. Se non esiste un identificativo standardizzato, si utilizza il codice Y081.
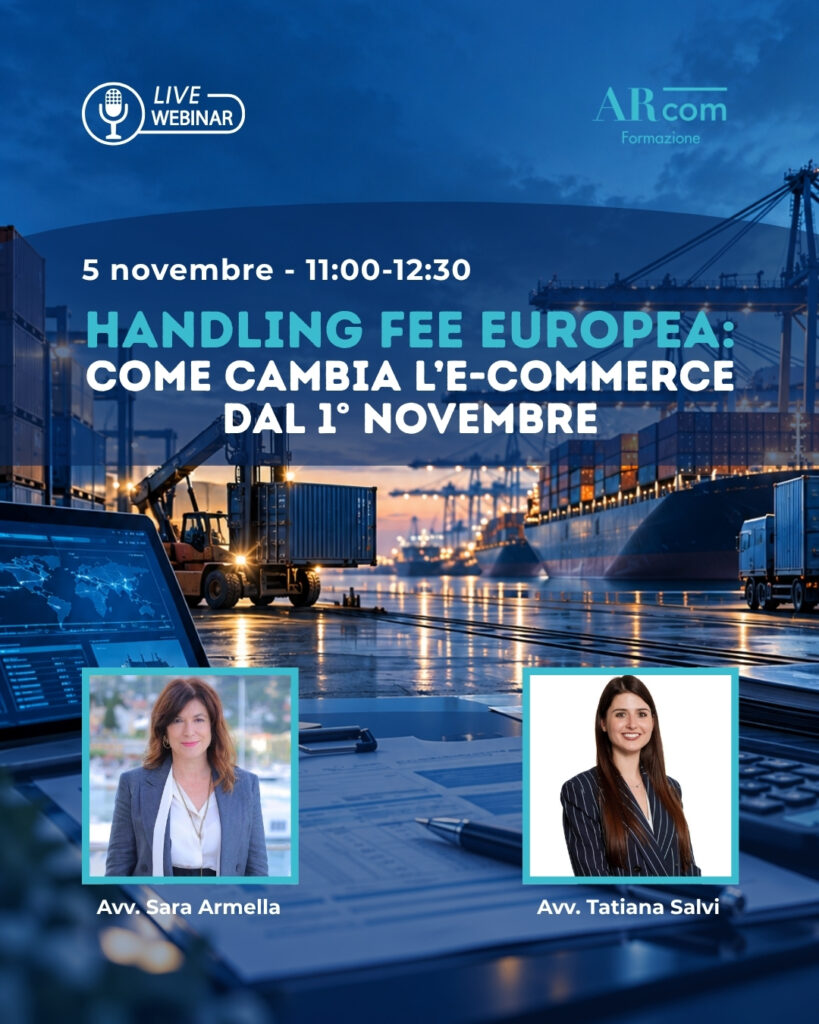
Handling fee europea: approfondisci le novità con ARcom
Come si applica la nuova commissione di gestione unionale? Quali sono gli adempimenti per gli operatori e le implicazioni per le importazioni e-commerce?
Il 5 novembre 2026, dalle 11:00 alle 12:30, l’Avv. Sara Armella e l’Avv. Tatiana Salvi analizzeranno le nuove disposizioni, con particolare attenzione agli aspetti applicativi e alle principali criticità operative